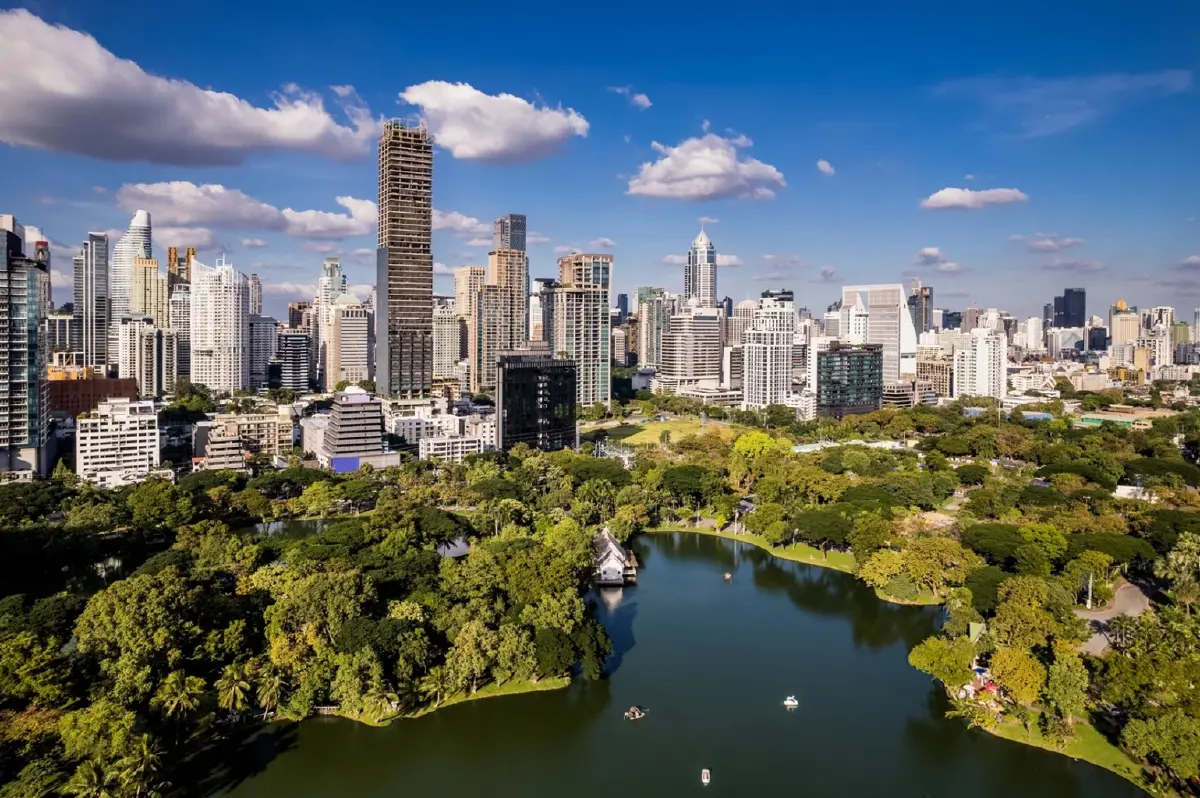
ไทยผงาด Branded Residences ทะลุ 2.2 แสนล้าน ราคาพุ่งแตะ ตร.ม.ละล้าน
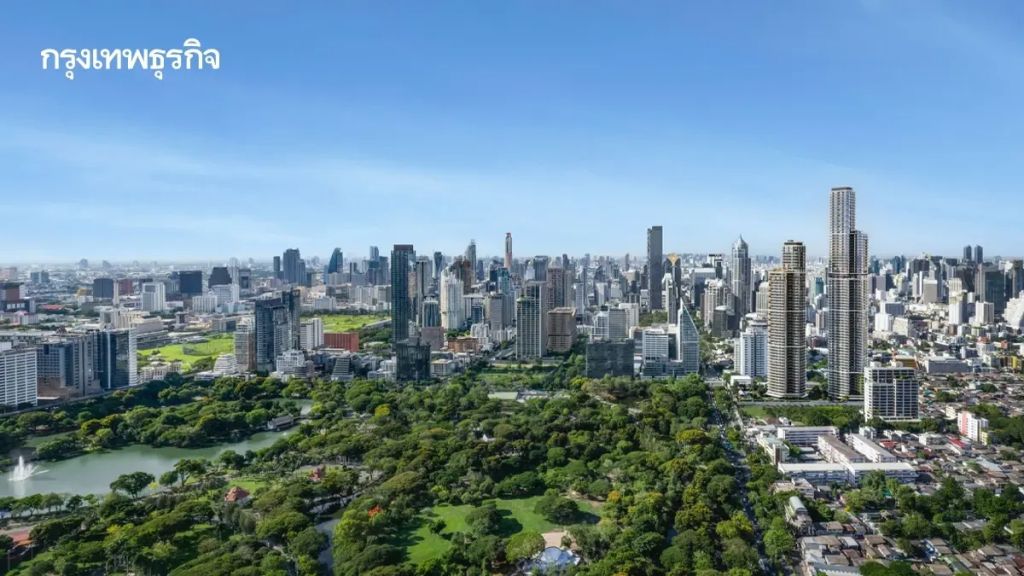
- ตลาด Branded Residences ของไทยมีมูลค่ารวมกว่า 2.2 แสนล้านบาท และมีจำนวนโครงการที่สร้างเสร็จแล้วมากที่สุดในภูมิภาคเอเชียแปซิฟิก
- ราคาคอนโดมิเนียมระดับ Ultimate Class ในทำเลใจกลางกรุงเทพฯ เช่น ลุมพินี-หลังสวน-สารสิน มีแนวโน้มที่จะปรับตัวสูงขึ้นทะลุ 1 ล้านบาทต่อตารางเมตร
- การเติบโตของตลาดได้รับแรงหนุนจากแบรนด์โรงแรมระดับโลกและความต้องการของกลุ่มผู้ซื้อที่มีกำลังซื้อสูง ซึ่งมองหาประสบการณ์การอยู่อาศัยและสถานะมากกว่าแค่ทำเล
ตลาด Branded Residences ไทยกำลังขึ้นแท่นผู้นำเอเชียแปซิฟิกด้านจำนวนโครงการสร้างเสร็จ ด้วยอุปทานสะสม 18,801 ยูนิต มูลค่ารวมกว่า 2.2 แสนล้านบาท ขณะที่ปี 2569 ซาวิลส์คาดเปิดขายใหม่ 650 ยูนิต เพิ่มขึ้น 32% จากปีก่อน แรงหนุนจากแบรนด์โรงแรมระดับโลกและกำลังซื้อกลุ่มมั่งคั่ง ดันเกมอสังหาฯ ลักซ์ชัวรีเปลี่ยนจากการขายทำเล สู่การขายประสบการณ์และสถานะการครอบครองสินทรัพย์ ท่ามกลางการจับตาราคาคอนโดฯ ระดับ Ultimate Class ในทำเลทองกรุงเทพฯ ที่อาจขยับทะลุ 1 ล้านบาทต่อตารางเมตร
ไทยขึ้นแท่นผู้นำเอเชีย ตลาดหรูโตด้วยแรงซื้อกลุ่มมั่งคั่ง
ตลาดที่อยู่อาศัยภายใต้แบรนด์ระดับโลก หรือ Branded Residences กำลังกลายเป็นหนึ่งในสมรภูมิสำคัญของธุรกิจอสังหาริมทรัพย์ระดับลักซ์ชัวรี โดยประเทศไทยขยับขึ้นมาเป็นตลาดชั้นนำของภูมิภาคเอเชียแปซิฟิก ด้วยจำนวนโครงการที่ก่อสร้างแล้วเสร็จมากที่สุดในภูมิภาค และยังติดอันดับ 1 ใน 10 ของโลกในด้านจำนวนโครงการที่อยู่ระหว่างการพัฒนา
ภัทรชัย ทวีวงศ์ ผู้อำนวยการอาวุโส แผนกวิจัยตลาดและประชาสัมพันธ์ บริษัท ซาวิลส์ (ประเทศไทย) กล่าวว่า ตลาด Branded Residences ของไทยมีอุปทานสะสมประมาณ 18,801 ยูนิต คิดเป็นมูลค่ารวมราว 220,000 ล้านบาท โดยคาดว่าในปี 2569 จะมีอุปทานเปิดขายใหม่ประมาณ 650 ยูนิต เพิ่มขึ้นราว 32% จากปีก่อนหน้า ขณะที่กรุงเทพฯ และภูเก็ตยังเป็นสองตลาดหลักที่ขับเคลื่อนการเติบโต
เบื้องหลังการขยายตัวไม่ได้มีเพียงความต้องการคอนโดมิเนียมระดับหรู แต่เป็นการเปลี่ยนผ่านของตลาดที่อยู่อาศัยสำหรับผู้ซื้อกำลังซื้อสูง ซึ่งมองหามากกว่าพื้นที่ใช้สอยหรือทำเลใจกลางเมือง โดยให้ความสำคัญกับชื่อเสียงของแบรนด์ ความเป็นส่วนตัว มาตรฐานการบริการ และประสบการณ์การอยู่อาศัยที่แตกต่าง
ในมุมของผู้พัฒนาโครงการ การจับมือกับแบรนด์ระดับโลกจึงเป็นเครื่องมือสร้างความแตกต่างในตลาดที่การแข่งขันสูงขึ้นเรื่อย ๆ ขณะที่ฝั่งผู้ซื้อสามารถเลือกครอบครองที่อยู่อาศัยที่เชื่อมโยงกับมาตรฐานบริการและไลฟ์สไตล์ของแบรนด์ที่คุ้นเคยได้มากขึ้น
อย่างไรก็ตาม การเติบโตของตลาดไม่ได้หมายความว่าโครงการทุกแห่งจะประสบความสำเร็จเท่ากัน เพราะมูลค่าเพิ่มจากแบรนด์ยังต้องอาศัยทำเล คุณภาพการพัฒนา และความสามารถในการตอบสนองความต้องการของลูกค้าเป็นองค์ประกอบสำคัญ
เอเชียแปซิฟิกเร่งเครื่องมหาเศรษฐีหนุนตลาดโลก
รายงานจาก Savills Global Residential Development Consultancy ระบุว่า เอเชียแปซิฟิกเป็นหนึ่งในกลไกสำคัญที่ขับเคลื่อนตลาด Branded Residences ทั่วโลก โดยมีสัดส่วนประมาณ 23% ของจำนวนโครงการที่ก่อสร้างแล้วเสร็จทั่วโลก และคาดว่าจะมีโครงการทยอยส่งมอบเพิ่มอีก 187 โครงการภายในปี 2575 หรือเพิ่มขึ้นประมาณ 97%
แม้ภูมิภาคนี้จะมีฐานตลาดขนาดใหญ่ แต่แนวโน้มการเติบโตในอนาคตไม่ได้ขึ้นอยู่กับตลาดหลักที่มีอยู่เดิมเพียงอย่างเดียว หากยังขึ้นอยู่กับการขยายตัวไปยังประเทศและเมืองใหม่ ๆ รวมถึงความหลากหลายของแบรนด์และรูปแบบการพัฒนาโครงการ
อีกหนึ่งแรงหนุนสำคัญคือการสะสมความมั่งคั่งในภูมิภาค ซึ่งทำให้กลุ่มผู้มีความมั่งคั่งสูง (High-Net-Worth Individuals: HNWIs) และผู้มีความมั่งคั่งสูงมาก (Ultra-High-Net-Worth Individuals: UHNWIs) มีบทบาทเพิ่มขึ้นในตลาดอสังหาริมทรัพย์ระดับบน
ขณะเดียวกัน มูลค่าทรัพย์สินของมหาเศรษฐีทั่วโลกที่เพิ่มขึ้น 121% ในช่วงทศวรรษที่ผ่านมา ยังเป็นปัจจัยสนับสนุนกำลังซื้อของตลาดลักซ์ชัวรี โดยเฉพาะความต้องการจากผู้ซื้อภายในภูมิภาคเอเชียด้วยกันเอง หรือ Intra-Asian Buyers ซึ่งช่วยขยายฐานลูกค้าและลดการพึ่งพากำลังซื้อจากนักลงทุนที่อยู่นอกภูมิภาคเพียงกลุ่มเดียว
ประเทศไทย ความได้เปรียบไม่ได้อยู่ที่ขนาดตลาดปัจจุบันเท่านั้น แต่ยังรวมถึงแผนพัฒนาโครงการในอนาคต โดยรายงานคาดว่าจำนวนโครงการ Branded Residences ของไทยจะเพิ่มขึ้น 152% ภายในปี 2575 ทำให้ไทยเป็นหนึ่งในตลาดที่มีศักยภาพเติบโตโดดเด่นของภูมิภาค
แบรนด์โลกปักหมุดกรุงเทพฯ
ภาพการแข่งขันของตลาดไทยปรากฏชัดขึ้นจากการเปิดตัวโครงการระดับลักซ์ชัวรีและอัลตราลักซ์ชัวรีในกรุงเทพฯ ซึ่งเริ่มใช้แบรนด์ระดับนานาชาติเป็นองค์ประกอบสำคัญในการกำหนดตำแหน่งทางการตลาดและสร้างมูลค่าเพิ่ม
หนึ่งในกรณีที่สะท้อนศักยภาพดังกล่าวคือ Upper House Branded Residences ซึ่งรายงานระบุว่าเป็นโครงการแห่งแรกของแบรนด์ในโลก โดยสามารถสร้างยอดขายรวมกว่า 10,000 ล้านบาท ภายใน 6 เดือนนับจากเปิดขาย และมียูนิตบางส่วนที่ราคาสูงกว่า 850,000 บาทต่อตารางเมตร
ความเคลื่อนไหวนี้สะท้อนว่าตลาดที่อยู่อาศัยระดับบนในกรุงเทพฯ ยังมีกำลังซื้อสำหรับโครงการที่สามารถผสานชื่อเสียงของแบรนด์ ทำเล และมาตรฐานการอยู่อาศัยเข้าด้วยกันได้อย่างลงตัว
ขณะที่ InterContinental Residences Bangkok Asoke ซึ่งพัฒนาโดย CG Capital ร่วมกับ IHG Hotels & Resorts และเปิดตัวในช่วงปลายปี 2568 ยังคงได้รับความสนใจจากตลาด โดยมีรายงานถึงอัตราการขายที่แข็งแกร่ง สะท้อนบทบาทของแบรนด์โรงแรมระดับโลกในการสร้างความแตกต่างให้กับโครงการที่อยู่อาศัยระดับหรู
การแข่งขันจึงกำลังเปลี่ยนจากการนำเสนอเพียงทำเลและสิ่งอำนวยความสะดวก ไปสู่การสร้างประสบการณ์การอยู่อาศัยที่มีเอกลักษณ์เฉพาะตัว ซึ่งแบรนด์เข้ามามีส่วนตั้งแต่แนวคิดการออกแบบ ไปจนถึงมาตรฐานการบริการและการสร้างความสัมพันธ์กับผู้อยู่อาศัย
Branded Residence แห่งแรกของ Rosewood ในเอเชียตะวันออกเฉียงใต้
อีกหนึ่งความเคลื่อนไหวที่ตอกย้ำการยกระดับตลาดอสังหาริมทรัพย์หรูของกรุงเทพฯ คือ Rosewood Residences Bangkok โครงการที่ SC Asset ร่วมกับ Tokyo Tatemono Group พัฒนาภายใต้แบรนด์ Rosewood Residences โดยวางตำแหน่งเป็นที่อยู่อาศัยระดับลักซ์ชัวรีที่เน้นความเป็นส่วนตัวและเอกสิทธิ์ในการครอบครอง
โครงการมีจำนวนจำกัดเพียง 85 ยูนิต ในอาคารสูง 37 ชั้น ตั้งอยู่บนที่ดินเดิมของอาคารศรีเฟื่องฟุ้ง ย่านสารสิน ขนาด 2 ไร่ 1 งาน 87 ตารางวา โดยมีรายงานว่าที่ดินดังกล่าวซื้อขายกันในปี 2567 ด้วยราคาสูงกว่า 3.5 ล้านบาทต่อตารางวา คิดเป็นมูลค่ารวมมากกว่า 3,500 ล้านบาท
ซาวิลส์ ประเมินว่าราคาขายของโครงการอาจสูงกว่า 550,000 บาทต่อตารางเมตร ตัวเลขดังกล่าวสะท้อนแรงกดดันจากต้นทุนที่ดินในทำเลชั้นนำ ซึ่งผลักดันให้ผู้พัฒนาโครงการต้องสร้างมูลค่าเพิ่มผ่านองค์ประกอบที่มากกว่าตัวอาคาร ไม่ว่าจะเป็นชื่อเสียงของแบรนด์ คุณภาพสถาปัตยกรรม จำนวนยูนิตที่จำกัด หรือมาตรฐานการบริการระดับโรงแรม
สำหรับตลาดระดับบน ที่ดินใจกลางเมืองซึ่งมีข้อจำกัดด้านอุปทานยังเป็นปัจจัยสำคัญในการสร้างความแตกต่าง แต่ราคาขายระดับพรีเมียมจะได้รับการยอมรับอย่างยั่งยืนหรือไม่ ย่อมขึ้นอยู่กับว่าผู้ซื้อเห็นคุณค่าขององค์ประกอบเหล่านี้มากเพียงใด เมื่อเทียบกับต้นทุนที่ต้องจ่ายเพิ่ม
ลุมพินี-หลังสวน-สารสิน ทำเลทองดันราคาทะลุตร.ม.ละล้าน
เมื่อพิจารณาการพัฒนาโครงการระดับบนในกรุงเทพฯ ทำเลลุมพินี หลังสวน และสารสิน กำลังเป็นพื้นที่ที่ได้รับความสนใจจากผู้พัฒนาอสังหาริมทรัพย์อย่างต่อเนื่อง ทั้งจากการเปิดตัวโครงการใหม่และการกลับมาเปิดขายโครงการที่มีอยู่เดิม
การกลับมาเปิดขายอีกครั้งของ NIMIT Lumpini Park North ตลอดจนโครงการระดับลักซ์ชัวรีในย่านหลังสวนของ CG Capital โครงการ Capella Residences และโครงการคอนโดมิเนียมระดับลักซ์ชัวรีของแสนสิริบนที่ดินย่านสารสิน เป็นความเคลื่อนไหวที่เพิ่มความเข้มข้นให้กับตลาดที่อยู่อาศัยระดับบนในพื้นที่ใจกลางเมือง
ปัจจัยร่วมของทำเลเหล่านี้คือความสะดวกในการเข้าถึงศูนย์กลางธุรกิจและไลฟ์สไตล์ ประกอบกับข้อจำกัดด้านที่ดินและจำนวนโครงการระดับหรูที่มีให้เลือกไม่มากนัก ส่งผลให้การพัฒนาโครงการใหม่มีต้นทุนสูง และต้องอาศัยการวางตำแหน่งทางการตลาดที่ชัดเจน
ภัทรชัย ประเมินว่า ราคาคอนโดมิเนียมระดับ Ultimate Class ในทำเลศักยภาพสูงของกรุงเทพฯ อาจขยับขึ้นสู่ระดับมากกว่า 1 ล้านบาทต่อตารางเมตรในระยะอันใกล้ โดยมีแรงสนับสนุนจากต้นทุนที่ดิน การพัฒนาโครงการที่มีเอกลักษณ์เฉพาะตัว และความต้องการที่อยู่อาศัยระดับอัลตราลักซ์ชัวรี
การขยับขึ้นของราคาเสนอขายไม่จำเป็นต้องหมายถึงการเพิ่มขึ้นของราคาซื้อขายจริงในทุกโครงการ เพราะตลาดระดับบนมีฐานผู้ซื้อจำกัด และความสามารถในการดูดซับอุปทานยังเป็นตัวแปรสำคัญ
หากโครงการสามารถรักษาความแตกต่างด้านทำเล การออกแบบ และบริการ พร้อมตอบโจทย์กำลังซื้อของกลุ่มเป้าหมายได้ ก็มีโอกาสสร้างราคาพรีเมียมเหนือคอนโดมิเนียมหรูทั่วไป แต่หากราคาสูงเกินกว่าคุณค่าที่ผู้ซื้อรับรู้ ก็อาจกลายเป็นข้อจำกัดต่อการปิดการขายในระยะยาว
ภูเก็ตขยายตลาดจากบ้านพักสู่สินทรัพย์ลงทุน
นอกจากกรุงเทพฯ แล้ว ภูเก็ตยังเป็นอีกหนึ่งตลาดหลักที่มีบทบาทสำคัญต่อการเติบโตของ Branded Residences ในประเทศไทย ด้วยสถานะเมืองท่องเที่ยวระดับนานาชาติและความต้องการที่อยู่อาศัยเพื่อการพักผ่อนจากทั้งผู้ซื้อชาวไทยและชาวต่างชาติ
ขณะเดียวกัน ตลาดยังขยายความสนใจไปยังเมืองท่องเที่ยวอื่น ๆ เช่น ชลบุรีและหัวหิน ซึ่งมีศักยภาพในการพัฒนาโครงการที่ตอบโจทย์การพักผ่อนและการใช้ชีวิตในบรรยากาศแบบรีสอร์ต
สำหรับโครงการในเมืองท่องเที่ยว ทำเลริมทะเลยังคงเป็นจุดขายสำคัญ เพราะเชื่อมโยงกับประสบการณ์การพักผ่อนและไลฟ์สไตล์ได้อย่างชัดเจน ขณะที่ชื่อเสียงของแบรนด์และมาตรฐานการบริการช่วยเพิ่มความน่าสนใจให้กับผู้ซื้อที่ต้องการทั้งการใช้ประโยชน์ส่วนตัวและการถือครองอสังหาริมทรัพย์ในระยะยาว
อย่างไรก็ตาม การลงทุนในโครงการลักษณะนี้จำเป็นต้องพิจารณามากกว่าความนิยมของจุดหมายปลายทาง โดยต้องประเมินความต้องการเช่าจริง ต้นทุนการบริหารจัดการ ความผันผวนตามฤดูกาล และเงื่อนไขของโครงการแต่ละแห่งควบคู่กันไป
อุปทานส่วนใหญ่ยังอยู่ระดับ High-end
แม้ภาพจำของ Branded Residences จะเชื่อมโยงกับโครงการระดับอัลตราลักซ์ชัวรี แต่ข้อมูลของซาวิลส์ (ประเทศไทย) ชี้ว่า อุปทานในตลาดไทยยังคงกระจุกตัวอยู่ในกลุ่มราคาที่เข้าถึงได้มากกว่าระดับสูงสุดของตลาด โครงการระดับ High-end ซึ่งมีราคาประมาณ 150,000–249,999 บาทต่อตารางเมตร มีสัดส่วนสูงสุดราว 42% ของตลาด ขณะที่กลุ่ม Upscale ซึ่งมีราคาประมาณ 100,000–149,999 บาทต่อตารางเมตร มีสัดส่วนประมาณ 23%
ตัวเลขดังกล่าวสะท้อนว่าตลาด Branded Residences ไม่ได้มีเพียงโครงการที่แข่งขันกันในระดับราคาหลายแสนบาทถึงหลักล้านบาทต่อตารางเมตร แต่ยังมีโครงการที่ใช้แบรนด์เป็นเครื่องมือสร้างความแตกต่างในตลาดระดับกลางถึงบนด้วย
สำหรับผู้พัฒนาอสังหาริมทรัพย์ การเลือกแบรนด์จึงต้องสอดคล้องกับระดับราคาขาย กลุ่มเป้าหมาย และรูปแบบการอยู่อาศัยที่ต้องการนำเสนอ เพราะชื่อเสียงของแบรนด์เพียงอย่างเดียวอาจไม่เพียงพอ หากไม่สามารถสร้างคุณค่าที่ลูกค้ายอมจ่ายได้จริง
Branded Residences เพิ่มราคาได้ 31%
หนึ่งในเหตุผลที่ทำให้ Branded Residences ได้รับความสนใจจากผู้พัฒนาอสังหาริมทรัพย์ คือศักยภาพในการกำหนดราคาขายที่สูงกว่าโครงการระดับหรูทั่วไป
ซาวิลส์ประเมินว่า โดยเฉลี่ยแล้ว Branded Residences สามารถมีราคาสูงกว่าอสังหาริมทรัพย์ระดับหรูที่ไม่มีแบรนด์ประมาณ 31% สะท้อนมูลค่าเพิ่มที่ผู้ซื้ออาจให้กับชื่อเสียงของแบรนด์ มาตรฐานบริการ และประสบการณ์การอยู่อาศัยที่แตกต่าง
อย่างไรก็ตาม ส่วนต่างราคาดังกล่าวไม่ควรถูกตีความว่าเป็นผลตอบแทนที่รับประกันได้สำหรับทุกโครงการ เพราะระดับราคาพรีเมียมขึ้นอยู่กับหลายปัจจัย ตั้งแต่ทำเล คุณภาพการออกแบบ ความน่าเชื่อถือของแบรนด์ ไปจนถึงกำลังซื้อและสภาวะตลาดในช่วงเวลาที่เปิดขาย
ในระยะต่อไป การแข่งขันของ Branded Residences ไทยจึงน่าจะเข้มข้นขึ้นทั้งด้านการดึงแบรนด์ระดับโลกเข้ามาร่วมพัฒนา การเลือกทำเลที่มีข้อจำกัดด้านอุปทาน และการสร้างบริการที่ตอบโจทย์ผู้อยู่อาศัยอย่างแท้จริง
สำหรับตลาดที่มีมูลค่ารวมกว่า 2.2 แสนล้านบาทและมีโครงการใหม่รอเข้าสู่ตลาดอีกจำนวนมาก โจทย์สำคัญไม่ใช่เพียงว่าใครจะเปิดตัวโครงการได้หรูหรากว่าใคร แต่คือใครจะสามารถเปลี่ยนชื่อเสียงของแบรนด์ให้กลายเป็นยอดขายจริง และรักษามูลค่าของสินทรัพย์ได้ในระยะยาว
เพราะในวันที่ความหรูหรากลายเป็นสิ่งที่คู่แข่งสามารถสร้างตามกันได้ ความแตกต่างที่แท้จริงอาจไม่ได้อยู่ที่โลโก้บนอาคาร แต่อยู่ที่คุณค่าซึ่งผู้ซื้อสัมผัสได้ และยินดีจ่ายเพื่อครอบครองอย่างแท้จริง
ขอบคุณข้อมูลจาก bangkokbiznews.com
3 สมาคมอสังหาฯ ชง 2 มาตรการเร่งด่วน หนุนคนซื้อบ้านฝ่ารีเจกต์ 44.9%
- 3 สมาคมอสังหาริมทรัพย์เสนอ 2 มาตรการเร่งด่วนให้รัฐบาลพิจารณา เพื่อกระตุ้นกำลังซื้อและแก้ปัญหาการเข้าถึงสินเชื่อที่อยู่อาศัย
- ข้อเสนอแรกคือการเพิ่มเพดานลดหย่อนภาษีดอกเบี้ยเงินกู้ซื้อบ้านจาก 100,000 บาท เป็น 200,000 บาทต่อปี
- ข้อเสนอที่สองคือการปรับการจัดเก็บภาษีที่ดินและสิ่งปลูกสร้างให้สอดคล้องกับการใช้ประโยชน์จริง เพื่อลดภาระของผู้ซื้อ
- การเสนอมาตรการนี้เกิดขึ้นท่ามกลางอัตราการปฏิเสธสินเชื่อ (Reject Rate) ที่พุ่งสูงถึง 44.9% สะท้อนปัญหาผู้ซื้อบ้านกู้ไม่ผ่าน
3 สมาคมอสังหาริมทรัพย์ ได้แก่ สมาคมธุรกิจบ้านจัดสรร สมาคมอสังหาริมทรัพย์ไทย และสมาคมอาคารชุดไทย เสนอให้รัฐบาลพิจารณามาตรการสนับสนุนตลาดที่อยู่อาศัยเพิ่มเติม โดยเลือกเน้น 2 เรื่อง ได้แก่ การเพิ่มเพดานลดหย่อนภาษีดอกเบี้ยเงินกู้ซื้อบ้านจาก 100,000 บาท เป็น 200,000 บาทต่อปี และการปรับการจัดประเภทภาษีที่ดินและสิ่งปลูกสร้างให้สอดคล้องกับการใช้ประโยชน์จริง ท่ามกลางข้อจำกัดด้านกำลังซื้อและการเข้าถึงสินเชื่อของผู้บริโภค
นายสุนทร สถาพร นายกสมาคมธุรกิจบ้านจัดสรร กล่าวว่า การเลือกข้อเสนอเหลือ 2 มาตรการในครั้งนี้ ไม่ได้หมายความว่าภาคอสังหาริมทรัพย์ต้องการให้รัฐบาลยกเลิกหรือยุติการพิจารณาข้อเสนออื่นที่เคยนำเสนอไปก่อนหน้า แต่เป็นการเลือกประเด็นที่เห็นว่าเหมาะกับจังหวะเวลาปัจจุบัน ขณะที่มาตรการเดิมของภาครัฐซึ่งเริ่มเห็นผลควรได้รับการศึกษาและดำเนินการอย่างต่อเนื่อง
นายสุนทรกล่าวว่า มาตรการลดค่าธรรมเนียมการโอนกรรมสิทธิ์และค่าจดจำนอง ควบคู่กับการผ่อนคลายเกณฑ์สินเชื่อต่อมูลค่าหลักประกัน (LTV) เป็นมาตรการที่ภาคธุรกิจมองว่าช่วยพยุงตลาดอสังหาริมทรัพย์ได้ จึงต้องการให้ติดตามผลและดำเนินการอย่างต่อเนื่อง ไม่ใช่หยุดมาตรการเดิมแล้วเปลี่ยนไปผลักดันข้อเสนอใหม่ทั้งหมดในคราวเดียว
ชงเพิ่มลดหย่อนดอกเบี้ยบ้าน 2 แสนบาท
สำหรับข้อเสนอแรก 3 สมาคมต้องการให้รัฐบาลเพิ่มเพดานลดหย่อนภาษีเงินได้บุคคลธรรมดาสำหรับดอกเบี้ยเงินกู้ซื้อที่อยู่อาศัย จากปัจจุบัน 100,000 บาท เป็น 200,000 บาทต่อปี โดยเสนอให้ครอบคลุมการซื้อและโอนกรรมสิทธิ์ที่อยู่อาศัยใหม่ในช่วงวันที่ 1 พฤศจิกายน 2569 ถึง 31 ธันวาคม 2570 ซึ่งขณะนี้ยังอยู่ระหว่างรอการพิจารณาจากหน่วยงานภาครัฐที่เกี่ยวข้อง
นายสุนทรยกตัวอย่างว่า ผู้ซื้อบ้านราคา 7 ล้านบาท ซึ่งมีรายได้ประมาณ 100,000 บาทต่อเดือนและอยู่ในฐานภาษี 25% อาจประหยัดภาษีได้ประมาณ 50,000 บาทต่อปี หากสามารถใช้สิทธิได้เต็มตามตัวอย่างที่นำเสนอ อย่างไรก็ตาม ผลประโยชน์จริงขึ้นอยู่กับฐานภาษี ดอกเบี้ยที่จ่าย และเงื่อนไขการใช้สิทธิของผู้ซื้อแต่ละราย
อีกข้อเสนอคือการปรับการจัดประเภทภาษีที่ดินและสิ่งปลูกสร้างให้สอดคล้องกับการใช้ประโยชน์จริง โดยเฉพาะทรัพย์สินที่ใช้เพื่ออยู่อาศัยแต่ถูกจัดอยู่ในประเภทอื่น ซึ่งอาจทำให้ต้องเสียภาษีในอัตราสูงกว่าที่ควร สมาคมเสนอให้พิจารณาอัตรา 0.03% สำหรับทรัพย์สินที่ใช้เพื่ออยู่อาศัยตามเงื่อนไขที่เกี่ยวข้อง แทนอัตรา 0.3% ที่ยกเป็นตัวอย่างในกรณีทรัพย์สินบางประเภท
Reject Rate บ้านพุ่ง 44.9% จับตา คนละหลัง PLUS ลดคนกู้ไม่ผ่าน
นอกจากข้อเสนอด้านภาษี ภาคธุรกิจยังให้ความสำคัญกับการแก้ปัญหาการเข้าถึงสินเชื่อ โดยนายสุนทรระบุว่า อัตราการปฏิเสธสินเชื่อที่อยู่อาศัย (Reject Rate) ในช่วงครึ่งแรกของปี 2569 อยู่ที่ 44.9% เพิ่มขึ้นจากประมาณ 40% ในปี 2568 สะท้อนว่าผู้ต้องการซื้อบ้านจำนวนหนึ่งยังไม่สามารถผ่านเกณฑ์การพิจารณาของสถาบันการเงิน
นายสุนทรมองว่า โครงการสินเชื่อบ้านคนละหลัง PLUS เป็นอีกเครื่องมือที่อาจช่วยลดข้อจำกัดดังกล่าว โดยเฉพาะแนวทางกำหนดอัตราดอกเบี้ยตามความเสี่ยงของผู้กู้ (Risk-based Interest Rate) ซึ่งสมาคมต้องการติดตามผลว่าช่วยให้ผู้ที่มีความสามารถผ่อนชำระแต่ติดข้อจำกัดด้านเกณฑ์สินเชื่อเข้าถึงเงินกู้ได้มากขึ้นหรือไม่
หากผลดำเนินงานเป็นไปในทิศทางที่ดี สมาคมเสนอให้พิจารณาขยายระยะเวลาโครงการอย่างน้อยถึงสิ้นปี 2570 และเพิ่มวงเงินจาก 50,000 ล้านบาทเป็น 100,000 ล้านบาทในปีถัดไป พร้อมส่งเสริมให้ธนาคารพาณิชย์เข้ามามีส่วนร่วมมากขึ้น โดยนายสุนทรให้เหตุผลว่า ความต้องการสินเชื่อที่อยู่อาศัยในภาวะปกติมีมูลค่าหลายแสนล้านบาทต่อปี จึงเห็นว่าวงเงินของโครงการควรสอดคล้องกับขนาดตลาดและผลตอบรับที่เกิดขึ้นจริง
ทั้งนี้ การขยายระยะเวลาและเพิ่มวงเงินดังกล่าวยังเป็นข้อเสนอของภาคธุรกิจ ไม่ใช่มาตรการที่รัฐบาลประกาศอนุมัติแล้ว โดยสมาคมย้ำว่าควรประเมินผลโครงการก่อนตัดสินใจขยายวงเงิน
นายพรนริศ ชวนไชยสิทธิ์ นายกสมาคมอสังหาริมทรัพย์ไทย กล่าวว่า มาตรการอื่นที่ภาคอสังหาริมทรัพย์เคยเสนอรัฐบาลยังมีความสำคัญ แต่จังหวะเวลาอาจยังไม่เหมาะที่จะนำทุกเรื่องเข้ามาผลักดันพร้อมกัน จึงเลือกเน้น 2 มาตรการในช่วงนี้ก่อน โดยไม่ได้หมายความว่าข้อเสนออื่นถูกยกเลิกหรือหมดความสำคัญ
ต้นทุนก่อสร้างขยับ 7.8-8% กดดันโครงการใหม่
นายพรนริศกล่าวว่า ตลาดที่อยู่อาศัยยังต้องเผชิญข้อจำกัดจากกำลังซื้อ ภาระหนี้ครัวเรือน และความเข้มงวดในการอนุมัติสินเชื่อ แม้ยอดซื้อและโอนจะเริ่มฟื้นตัวหลังมีมาตรการภาครัฐ แต่ยังต้องติดตามความต่อเนื่องของการฟื้นตัว เนื่องจากยอดขายใหม่จะส่งผลต่อการโอนกรรมสิทธิ์ในระยะถัดไป
ขณะเดียวกัน ต้นทุนก่อสร้างยังเป็นปัจจัยที่ผู้ประกอบการต้องติดตาม โดยนายพรนริศประเมินว่า วัสดุก่อสร้างบางส่วนที่เกี่ยวข้องกับปิโตรเคมีและค่าขนส่งมีต้นทุนเพิ่มขึ้นประมาณ 7.8-8% จากแรงกดดันด้านราคาน้ำมัน ซึ่งอาจกระทบต้นทุนโครงการใหม่ ขณะที่โครงการที่ก่อสร้างด้วยต้นทุนเดิมยังมีโอกาสทำตลาดในราคาเดิมได้ ขึ้นอยู่กับการบริหารต้นทุนของแต่ละบริษัท
รัฐเดินหน้าสินเชื่อบ้าน-โซลาร์ล้านครัวเรือน
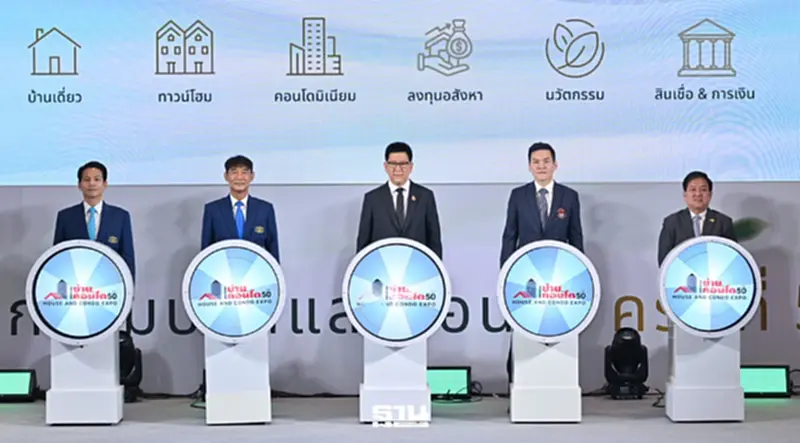
ด้านนายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลัง กล่าวในงานมหกรรมบ้านและคอนโด ครั้งที่ 50 ว่า ยอดโอนกรรมสิทธิ์ที่อยู่อาศัยในช่วงครึ่งแรกของปี 2569 เพิ่มขึ้นประมาณ 17% ขณะที่สินเชื่อภาคอสังหาริมทรัพย์ขยายตัวราว 12% โดยมองว่ามาตรการลดค่าธรรมเนียมการโอนและจดจำนองมีส่วนสนับสนุนการฟื้นตัวของตลาด
รัฐบาลยังเดินหน้าโครงการสินเชื่อบ้านคนละหลัง PLUS ผ่านธนาคารอาคารสงเคราะห์ (ธอส.) เพื่อเพิ่มโอกาสให้ประชาชนกลุ่มรายได้น้อยและผู้ที่มีข้อจำกัดในการเข้าถึงสินเชื่อ โดยนายเอกนิติระบุว่า อัตราดอกเบี้ยในช่วง 2 ปีแรกอยู่ที่ 2.6% ตามระดับความเสี่ยงของสินเชื่อ และได้รับการตอบรับจากประชาชนเป็นอย่างดี
นอกจากมาตรการด้านที่อยู่อาศัย รัฐบาลยังผลักดันโครงการโซลาร์ภาคประชาชน โดยมีแนวทางสนับสนุนค่าติดตั้ง 50,000 บาท สำหรับ 1 ล้านครัวเรือน พร้อมร่วมมือกับธนาคารออมสิน ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร (ธ.ก.ส.) และ ธอส. เพื่อสนับสนุนสินเชื่อสำหรับค่าใช้จ่ายส่วนที่เกินจากเงินสนับสนุน ด้วยอัตราดอกเบี้ยประมาณ 2.5%
นายเอกนิติกล่าวว่า เป้าหมายคือการเปลี่ยนประชาชนจากผู้ใช้พลังงานให้เป็นผู้ผลิตพลังงาน เพื่อลดค่าใช้จ่ายไฟฟ้าภายในครัวเรือน และในกรณีที่ผลิตไฟฟ้าได้มากกว่าการใช้งาน อาจมีโอกาสขายไฟฟ้าส่วนเกินกลับเข้าสู่ระบบภายใต้หลักเกณฑ์ของโครงการ นอกจากนี้ รัฐบาลยังมีแนวทางใช้กลไกค้ำประกัน Bank Guarantee โดยคิดค่าธรรมเนียมไม่เกิน 1% ต่อปี เพื่อเพิ่มความมั่นใจในการติดตั้งอุปกรณ์และสนับสนุนผู้ประกอบการรายย่อยในห่วงโซ่อุปทาน
อสังหาฯ ปรับเกมสู่ Green Living เน้นคุณค่าการอยู่อาศัย
สำหรับงานมหกรรมบ้านและคอนโด ครั้งที่ 50 จัดขึ้นภายใต้แนวคิด “The Future of Sustainable Living” โดยนายกอบเดช ตั้งไชยวงศ์ ประธานการจัดงาน กล่าวว่า ทิศทางของตลาดกำลังเปลี่ยนจากการแข่งขันด้านราคา ทำเล และโปรโมชั่น ไปสู่การแข่งขันด้านคุณค่าการอยู่อาศัย (Value of Living) ภายใต้แนวคิด Green Economy
แนวคิด Green Living ครอบคลุมการออกแบบอาคารให้ระบายอากาศและรับแสงธรรมชาติ การติดตั้ง Solar Rooftop ระบบ Smart Home จุดชาร์จรถยนต์ไฟฟ้า (EV Charger) และการเลือกใช้วัสดุที่เป็นมิตรต่อสิ่งแวดล้อม เพื่อช่วยลดค่าใช้จ่ายตลอดอายุการอยู่อาศัย โดยมี Green Home Loan และ Green Finance เป็นทางเลือกสนับสนุนการเข้าถึงเงินทุนสำหรับบ้านประหยัดพลังงาน
ด้านนายปิติพัฒน์ ปรีดานนท์ นายกสมาคมอาคารชุดไทย กล่าวว่า ผู้ประกอบการคอนโดมิเนียมให้ความสำคัญกับเทคโนโลยี นวัตกรรม และไลฟ์สไตล์ของผู้อยู่อาศัยมากขึ้น ทั้งพื้นที่ออกกำลังกาย พิลาทิส โยคะ ไฮรอกซ์ และแนวคิดด้านสุขภาพอย่าง Longevity เพื่อเพิ่มคุณภาพชีวิตและสร้างความแตกต่างให้กับโครงการ
ด้าน ดร.ทัพพ์เทพ ภัคกระนก ประธานฝ่ายประชาสัมพันธ์งาน กล่าวว่า มหกรรมบ้านและคอนโด ครั้งที่ 50 รวบรวมโครงการบ้านเดี่ยว ทาวน์โฮม คอนโดมิเนียม และอสังหาริมทรัพย์เพื่อการลงทุนมากกว่า 1,000 โครงการทั่วประเทศ ตั้งแต่ระดับราคาประมาณ 1 ล้านบาทไปจนถึงโครงการระดับอัลตร้าลักชัวรี่ โดยผู้จัดงานตั้งเป้ายอดขายไว้ที่ 10,000 ล้านบาท
ผู้จัดงานระบุว่า ภายในงานมีข้อเสนอจากผู้ประกอบการ ทั้งส่วนลดราคาโดยประมาณ 5-10% การยกเว้นค่าธรรมเนียมการโอนกรรมสิทธิ์ และชุดเฟอร์นิเจอร์พร้อมเข้าอยู่ รวมถึงรางวัลส่วนลดเงินสดมูลค่า 100,000 บาท และเครื่องใช้ไฟฟ้ามูลค่ารวมกว่า 600,000 บาท ภายใต้เงื่อนไขที่ผู้จัดงานกำหนด
ขอบคุณข้อมูลจาก thansettakij.com
ค่าเงินบาทเปิดเช้านี้ 30 ต.ค.69 ‘แข็งค่า’ บอนด์ยีลด์ปรับตัวลง
- ค่าเงินบาทเปิดตลาดเช้านี้ที่ 33.72 บาทต่อดอลลาร์ แข็งค่าขึ้นเล็กน้อยจากวันก่อนหน้า
- ปัจจัยหลักที่ทำให้เงินบาทแข็งค่ามาจากการอ่อนค่าของเงินดอลลาร์ และการปรับตัวลดลงของอัตราผลตอบแทนพันธบัตร (บอนด์ยีลด์) 10 ปีของสหรัฐฯ
- บอนด์ยีลด์สหรัฐฯ ปรับตัวลงท่ามกลางภาวะปิดรับความเสี่ยงของตลาดหุ้น ซึ่งถูกกดดันจากรายงานผลประกอบการของหุ้นกลุ่มเทคโนโลยีและ AI
- นักวิเคราะห์มองกรอบเงินบาทวันนี้เคลื่อนไหวในกรอบ 33.60-33.85 บาทต่อดอลลาร์
นายพูน พานิชพิบูลย์ นักกลยุทธ์ตลาดเงินตลาดทุน Krungthai GLOBAL MARKETS ธนาคารกรุงไทย เปิดเผยว่า ค่าเงินบาทเปิดเช้านี้ ที่ระดับ 33.72 บาทต่อดอลลาร์ “แข็งค่าขึ้นเล็กน้อย แทบไม่เปลี่ยนแปลง” จากระดับปิดของวันก่อนหน้า ณ ระดับ 33.75 บาทต่อดอลลาร์ มองกรอบเงินบาทวันนี้ 33.60-33.85 บาทต่อดอลลาร์
โดยนับตั้งแต่ช่วงคืนวันที่ผ่านมา เงินบาททยอยแข็งค่าขึ้นเล็กน้อย (แกว่งตัวในกรอบ 33.69-33.77 บาทต่อดอลลาร์) ตามการทยอยอ่อนค่าลงของเงินดอลลาร์ ที่มาพร้อมกับการปรับตัวลงของบอนด์ยีลด์ 10 ปี สหรัฐฯ ท่ามกลางภาวะปิดรับความเสี่ยงของตลาดหุ้นสหรัฐฯ จากรายงานผลประกอบการของหุ้นธีม AI/Semiconductor โดยเฉพาะหุ้นเทคฯ ใหญ่ที่ออกมาผสมผสาน กดดันให้ตลาดหุ้นสหรัฐฯ ปรับตัวลงแย่กว่าตลาดหุ้นยุโรป
ทั้งนี้ เงินดอลลาร์ยังพอได้แรงหนุนบ้างจาก รายงานอัตราการเติบโตเศรษฐกิจสหรัฐฯ ในไตรมาสที่ 3 ที่ขยายตัวกว่า +3.4% จากไตรมาสก่อนหน้า เมื่อเทียบเป็นรายปี รวมถึง ความไม่แน่นอนของสถานการณ์ในตะวันออกกลางที่เสี่ยงทวีความรุนแรงขึ้น ตามรายงานข่าวว่า ผู้นำระดับสูงของกองทัพสหรัฐฯ ได้นำเสนอทางเลือกของปฏิบัติการทางทหารต่ออิหร่านให้กับประธานาธิบดี Donald Trump ซึ่งภาพดังกล่าวยังได้ส่งผลให้ ราคาน้ำมันดิบพลิกกลับมาปรับตัวสูงขึ้น ขณะเดียวกัน ได้กดดันให้ ราคาทองคำ (XAUUSD) ทยอยปรับตัวลงเข้าใกล้โซน 4,000 ดอลลาร์ต่อออนซ์ อีกครั้ง
แนวโน้มค่าเงินบาท
Krungthai Global Markets มองเงินบาทเสี่ยงเผชิญ Two-way risk ในช่วงระยะสั้น ขึ้นกับ การปรับเปลี่ยนมุมมองของผู้เล่นในตลาดต่อแนวโน้มการดำเนินนโยบายการเงินของ FED และ พัฒนาการของสถานการณ์ในตะวันออกกลางที่มีความไม่แน่นอนอยู่สูง ทำให้ ผู้เล่นในตลาดควรใช้กลยุทธ์ในการป้องกันความเสี่ยงที่หลากหลายมากขึ้น โดยเฉพาะกลยุทธ์ Options
ในช่วงระหว่างวัน เรามองว่า เงินบาทอาจเคลื่อนไหวไร้ทิศทางที่ชัดเจน ในกรอบ Sideways จนกว่าผู้เล่นในตลาดจะรับรู้ผลการประชุมของ BOJ ที่อาจส่งผลกระทบต่อเงินเยนญี่ปุ่น (JPY) รวมถึงเงินดอลลาร์และเงินบาทได้ โดยเรามองว่า หาก BOJ คงดอกเบี้ยตามคาด แต่ไม่ได้ส่งสัญญาณที่ชัดเจนต่อแนวโน้มการปรับขึ้นดอกเบี้ยในการประชุมเดือนธันวาคมนี้ ตามที่ผู้เล่นในตลาดกำลังคาดหวังอยู่ อาจสร้างแรงกดดันให้ เงินเยนญี่ปุ่นผันผวนอ่อนค่าลงได้บ้าง แต่หาก BOJ คงดอกเบี้ยตามคาด และยังคงย้ำจุดยืนพร้อมทยอยเดินหน้าขึ้นดอกเบี้ย โดยเฉพาะในการประชุมเดือนธันวาคม
เราประเมินว่า ภาพดังกล่าวอาจช่วยหนุนให้ เงินเยนญี่ปุ่นแข็งค่าขึ้นบ้าง โดยเฉพาะในจังหวะที่บรรยากาศในตลาดการเงินถูกกดดันจากความกังวลการลงทุนในธีม AI/Semiconductor ขณะที่ หาก BOJ เซอร์ไพรส์ตลาด ด้วยการขึ้นดอกเบี้ย และยังส่งสัญญาณพร้อมทยอยขึ้นดอกเบี้ยเพิ่มเติม อาจหนุนให้ เงินเยนญี่ปุ่นแข็งค่าขึ้น เร็ว แรง ทดสอบโซน 156 เยนต่อดอลลาร์ หรือแข็งค่ากว่านั้นได้
ทั้งนี้ เรามองว่า แม้เงินบาทอาจได้แรงหนุนบ้าง ในกรณีที่เงินเยนญี่ปุ่นแข็งค่าขึ้น ทว่า ความไม่แน่นอนของสถานการณ์ในตะวันออกกลางที่เสี่ยงทวีความร้อนแรงขึ้นในระยะสั้น จะเป็นปัจจัยที่คอยกดดันเงินบาท รวมถึงราคาทองคำอย่างต่อเนื่อง ทำให้ เงินบาทยังคงไม่สามารถพลิกกลับมาแข็งค่าขึ้นได้ชัดเจน จนกว่า สถานการณ์ในตะวันออกกลางจะมีแนวโน้มคลี่คลายลงชัดเจน
ในระยะกลาง-ยาว เราคงมุมมองเดิมว่า FED มีโอกาสเดินหน้าขึ้นดอกเบี้ยอีก 1 ครั้ง ในการประชุมเดือนธันวาคม ก่อนที่จะคงดอกเบี้ยจนถึงช่วงครึ่งหลังของปี 2027 ก่อนที่จะทยอยลดดอกเบี้ยลง ทำให้ เงินบาทยังมีโอกาสทยอยแข็งค่าขึ้นบ้าง เนื่องจากมุมมองของผู้เล่นในตลาดต่อแนวโน้มการขึ้นดอกเบี้ยของ FED ยังคงมากกว่าที่เราประเมินไว้พอควร กอปรกับ เงินบาทจะเริ่มได้รับอานิสงส์จากช่วงไฮซีซั่นของการท่องเที่ยวในช่วงไตรมาส 4 ของปีนี้ และไตรมาส 1 ของปีหน้า ทั้งนี้ ความเสี่ยงที่ FED อาจขึ้นดอกเบี้ยได้เร็วและมากกว่าที่เราประเมินไว้ ได้เพิ่มสูงขึ้น หลังราคาพลังงานเสี่ยงที่จะปรับตัวสูงขึ้นต่อเนื่อง หากสถานการณ์ในตะวันออกกลางกลับมาทวีความร้อนแรงขึ้นและยืดเยื้อกว่าคาด
ในเชิงเทคนิคัล เงินบาทยังคงมีโซนแนวต้านแถว 33.75-33.85 บาทต่อดอลลาร์ แต่หากเงินบาทอ่อนค่าทะลุโซนดังกล่าวจะเปิดความเสี่ยงอ่อนค่าลงทดสอบโซน 34.00 บาทต่อดอลลาร์ ขณะที่โซนแนวรับจะอยู่ในช่วง 33.50 บาทต่อดอลลาร์ นอกจากนี้ หากประเมินด้วยกลยุทธ์ Trend-Following เงินบาทได้กลับสู่แนวโน้ม “อ่อนค่าลง” ทั้งใน Time Frame รายวัน และรายสัปดาห์ จนกว่าเงินบาทจะกลับมาแข็งค่าขึ้นทะลุโซน 33.50 บาทต่อดอลลาร์ และ 33.00 บาทต่อดอลลาร์ ตามลำดับ
แนวโน้มค่าเงินบาท
▪ ตลาดหุ้นสหรัฐฯ – บรรยากาศในตลาดหุ้นสหรัฐฯ ยังคงถูกกดดันจากความกังวลต่อรายงานผลประกอบการของหุ้นกุล่ม AI/Semiconductor โดยเฉพาะหุ้นเทคฯ ใหญ่ อย่าง Alphabet -12.6% ที่ออกมาแย่กว่าคาด อย่างไรก็ดี ตลาดหุ้นสหรัฐฯ ยังพอได้แรงหนุนบ้าง จากรายงานอัตราการเติบโตเศรษฐกิจไตรมาส 3 ที่ดีกว่าคาด รวมถึง การปรับตัวขึ้นของหุ้นกลุ่ม Defensive อย่าง กลุ่ม Healthcare ที่ได้อานิสงส์จากรายงานผลประกอบการของ Eli Lilly +6.6% ที่ออกมาดีกว่าคาด ทำให้โดยรวม ดัชนี Dowjones ปรับตัวลง -0.3% ส่วน ดัชนี S&P500 ปิดตลาด -0.3%ขณะที่ดัชนี Nasdaq Composite ดิ่งลง -1.4% นอกจากนี้ รายงานผลประกอบการของ Intel ที่ออกมาน่าผิดหวังในช่วง After Close สิ่งผลให้ราคาหุ้น Intel ดิ่งลงกว่า -22% อาจสร้างแรงกดดันต่อตลาดหุ้นสหรัฐฯ เพิ่มเติม โดยล่าสุดในช่วงเช้าของตลาดการเงินเอเชีย สัญญาฟิวเจอร์สตลาดหุ้นสหรัฐฯ ต่างปรับตัวลดลงพอควร
▪ ตลาดหุ้นยุโรป – ดัชนี STOXX600 ของยุโรป ปรับตัวขึ้น +0.8% แม้จะเผชิญแรงกดดันต่อเนื่องจากความวุ่นวายของสถานการณ์การเมืองฝรั่งเศส ทว่า ตลาดหุ้นยุโรปยังคงได้รับอานิสงส์จากมติคงอัตราดอกเบี้ยนโยบายของธนาคารกลางยุโรป (ECB) ที่แม้อาจขึ้นดอกเบี้ยเพิ่มเติมในเดือนธันวาคมนี้ แต่ยังคงน้อยกว่าที่ผู้เล่นในตลาดคาดหวัง นอกจากนี้ ตลาดหุ้นยุโรปยังได้แรงหนุนจากรายงานผลประกอบการของบรรดาบริษัทจดทะเบียนโดยรวมที่ทยอยออกมาสดใส และการปรับตัวขึ้นต่อเนื่องของหุ้นธีม AI/Semiconductor อาทิ ASML +1.0%
▪ ตลาดบอนด์ – บอนด์ยีลด์ 10 ปี สหรัฐฯ ทยอยปรับตัวลดลง สู่โซน 4.92% แม้ว่าจะมีจังหวะปรับตัวขึ้นเหนือโซน 5.00% ตามรายงานข้อมูลเศรษฐกิจสหรัฐฯ ที่ออกมาดีกว่าคาด ทว่า ภาวะปิดรับความเสี่ยงของตลาดหุ้นสหรัฐฯ ได้หนุนให้ บอนด์ยีลด์ 10 ปี สหรัฐฯ ทยอยปรับตัวลดลง ทั้งนี้ ความไม่แน่นอนของสถานการณ์ในตะวันออกกลางที่เสี่ยงทวีความร้อนแรงลงได้จำกัดการปรับตัวลงของบอนด์ยีลด์ 10 ปี สหรัฐฯ อนึ่ง เราคงมองว่า บอนด์ยีลด์ 10 ปี สหรัฐฯ มีความเสี่ยงที่จะเคลื่อนไหวผันผวนสูงในระยะสั้น แต่เราคงคำแนะนำเดิมว่า ผู้เล่นในตลาดสามารถทยอยเข้าซื้อบอนด์ระยะยาวสหรัฐฯ ได้ โดยเราคงมองว่า หาก FED เดินหน้าขึ้นดอกเบี้ยได้ต่อเนื่อง ไม่ว่าจะสอดคล้องกับคาดการณ์ของเรา หรือ ผู้เล่นในตลาด การขึ้นดอกเบี้ยของ FED ดังกล่าว จะเปิดทางให้ บอนด์ยีลด์ระยะยาว สามารถทยอยปรับตัวลดลงได้ในที่สุด ตามภาพเศรษฐกิจและแนวโน้มเงินเฟ้อที่อาจชะลอลง อีกทั้ง FED มีโอกาสกลับมาลดดอกเบี้ยลงบ้าง ในระยะข้างหน้า ทำให้ การทยอยเข้าซื้อบอนด์ระยะยาวสหรัฐฯ เน้น Buy on Dip ช่วงนี้ ยังมีความน่าสนใจอยู่ โดยเฉพาะในช่วงที่บอนด์ยีลด์ 10 ปี สหรัฐฯ ทะลุโซน 5.30%-5.35%(หากกังวลต่อแนวโน้มการปรับตัวขึ้นของบอนด์ยีลด์ระยะยาว อาจพิจารณาทยอยเข้าลงทุน ทุกๆ การปรับตัวขึ้นราว +25bps ได้ ตั้งแต่โซนเหนือ 5.00%) โดย Risk-Reward ในการถือครองบอนด์ระยะยาวมีความน่าสนใจมาก (Asymmetric Risk-Reward ชัดเจน) หากประเมินในกรณีที่บอนด์ยีลด์อาจปรับตัวขึ้น/ลง เช่น +/-50bps จนถึง +/-100bps
▪ ตลาดค่าเงิน – เงินดอลลาร์ทยอยอ่อนค่าลง สอดคล้องกับการปรับตัวลงของบอนด์ยีลด์ 10 ปี สหรัฐฯ ท่ามกลางภาวะปิดรับความเสี่ยงของตลาดหุ้นสหรัฐฯ ที่สวนทางกับการปรับตัวขึ้นของตลาดหุ้นยุโรป อย่างไรก็ดี ความไม่แน่นอนของสถานการณ์ในตะวันออกกลาง รวมถึงรายงานข้อมูลเศรษฐกิจสหรัฐฯ ที่ออกมาดีกว่าคาด ได้ช่วยพยุงเงินดอลลาร์ได้บ้าง ทำให้โดยรวม ดัชนีเงินดอลลาร์ (DXY) ปรับตัวลง สู่โซน 101.8 จุด (ดัชนีเงินดอลลาร์ DXY แกว่งตัวแถวโซน 101.8-102.4 จุด)
▪ ทองคำ – แม้ว่า ทั้งเงินดอลลาร์และบอนด์ยีลด์ 10 ปี สหรัฐฯ จะทยอยปรับตัวลง และช่วยพยุงราคาทองคำ (สัญญาทองคำตลาด COMEX ส่งมอบเดือน ธ.ค. 2026) ทว่า ราคาทองคำยังคงถูกกดดันโดยความไม่แน่นอนของสถานการณ์ในตะวันออกกลางที่เสี่ยงทวีความร้อนแรงขึ้นได้ ทำให้ ราคาทองคำยังคงแกว่งตัวแถวโซน 4,020 ดอลลาร์ต่อออนซ์ และเสี่ยงปรับตัวลงเพิ่มเติมได้
▪ สำหรับในช่วง 24 ชั่วโมงหลังจากนี้ ผู้เล่นในตลาดจะรอติดตาม ถ้อยแถลงของบรรดาเจ้าหน้าที่ FED รวมถึง รายงานดัชนีต้นทุนแรงงาน (Employment Cost Index) ในไตรมาส 3 เพื่อประกอบการประเมินแนวโน้มการดำเนินนโยบายการเงินของ FED
▪ ในฝั่งยุโรป ผู้เล่นในตลาดจะรอลุ้น รายงานอัตราการเติบโตเศรษฐกิจยูโรโซน ในไตรมาส 3 พร้อมรอติดตาม ถ้อยแถลงของบรรดาเจ้าหน้าที่ธนาคารกลางยุโรป (ECB)
▪ ทางฝั่งเอเชียแปซิฟิก ไฮไลท์สำคัญจะอยู่ที่ ผลการประชุมธนาคารกลางญี่ปุ่น (BOJ) โดยเราและบรรดานักวิเคราะห์ส่วนใหญ่ต่างประเมินว่า BOJ อาจ “คงอัตราดอกเบี้ยนโยบาย” ที่ระดับ 1.25% ทว่า BOJ อาจส่งสัญญาณพร้อมเดินหน้าขึ้นดอกเบี้ยเพิ่มเติม เหมือนในการประชุมก่อนหน้า หลังอัตราเงินเฟ้อของญี่ปุ่นยังคงเคลื่อนไหวใกล้กับเป้าหมาย 2% ของ BOJ และความเสี่ยงด้านสูงยังคงมีอยู่ ทั้งนี้ ผู้เล่นในตลาดจะรอลุ้น การปรับคาดการณ์เศรษฐกิจญี่ปุ่นใหม่ของ BOJ ทั้งในส่วนของอัตราการเติบโตเศรษฐกิจและอัตราเงินเฟ้อ เพื่อประกอบการประเมินทิศทางนโยบายการเงินของ BOJ
▪ และนอกเหนือจากปัจจัยข้างต้น บรรดาผู้เล่นในตลาดจะรอติดตามพัฒนาการของสถานการณ์ในตะวันออกกลางที่เสี่ยงทวีความร้อนแรงขึ้นในระยะสั้น รวมถึง รอติดตามสถานการณ์การเมืองยุโรป อย่างใกล้ชิด พร้อมกันนั้น ผู้เล่นในตลาดจะรอติดตาม รายงานผลประกอบการของบรรดาบริษัทจดทะเบียน
ขอบคุณข้อมูลจาก bangkokbiznews.com
ประกาศแนวทางยกเลิกใบขับขี่ตลอดชีพ เผยเกณฑ์ผู้สูงอายุ ทำใบขับขี่ใหม่
กรมการขนส่งทางบก ประกาศแนวทางยกเลิกใบขับขี่ตลอดชีพ ยืนยันชัดเจน “ยังไม่มีการยกเลิกหรือยึดคืนใบขับขี่ตลอดชีพ” เผยหลักเกณฑ์ผู้สูงอายุ 55 ปีขึ้นไป ที่ทำใบขับขี่ใหม่
สยบดราม่าโซเชียล! กรมการขนส่งทางบก ประกาศแนวทางยกเลิกใบขับขี่ตลอดชีพ ยืนยันชัดเจน “ยังไม่มีการยกเลิกหรือยึดคืนใบขับขี่ตลอดชีพ” สิทธิ์เดิมของประชาชนยังคงคุ้มครองครบถ้วน 100%
พร้อมแจงข้อเท็จจริงระเบียบใหม่ มุ่งเป้าคัดกรองผู้ขอทำใบขับขี่ใหม่ “ผู้สูงอายุ” ที่มีอายุตั้งแต่ 55 ปีขึ้นไป ที่จะต้องผ่านการทดสอบสมรรถภาพร่างกายตามมาตรฐานวิชาการและคำแนะนำทางการแพทย์ เพื่อยกระดับความปลอดภัยและลดอุบัติเหตุบนท้องถนนอย่างยั่งยืน
กรมขนส่งฯ ตอบแล้ว ยึดคืน-ยกเลิก “ใบขับขี่ตลอดชีพ” จริงไหม?
วันนี้ 30 ตุลาคม 2569 นายสรพงศ์ ไพฑูรย์พงษ์ อธิบดีกรมการขนส่งทางบก ชี้แจงถึงกรณีที่มีการแชร์ข้อมูลในสื่อสังคมออนไลน์ว่าหน่วยงานที่เกี่ยวข้องเตรียมยกเลิกหรือยึดคืนใบขับขี่ตลอดชีพนั้น
กรมการขนส่งทางบก ขอยืนยันว่า ข่าวที่ออกมาไม่สอดคล้องกับข้อเท็จจริง และทางกรมฯ “ยังไม่มีการยกเลิกใบขับขี่ตลอดชีพ” แต่อย่างใด ประชาชนผู้ที่ถือใบอนุญาตขับรถแบบตลอดชีพในปัจจุบัน ยังคงสามารถใช้งานได้ตามกฎหมายและรักษาสิทธิของตนเองไว้ได้ครบถ้วนทุกประการ
ถอดรหัสระเบียบใหม่ กลุ่มอายุ 55 ปีขึ้นไป “ทำใบขับขี่ใหม่” ต้องเจออะไรบ้าง?
สำหรับข้อเท็จจริงของประเด็นดังกล่าว เป็นระเบียบสำหรับผู้ที่ต้องการทำใบขับขี่ใหม่เท่านั้น โดยกำหนดว่าผู้ที่มีอายุ 55 ปีขึ้นไป หากต้องการขอรับใบอนุญาตขับรถใหม่ จะต้องมีการทดสอบสมรรถภาพร่างกายตามคำแนะนำด้านวิชาการ เพื่อความปลอดภัยในการใช้รถใช้ถนน
ทั้งนี้ กรมการขนส่งทางบก มีเจตนารมณ์ในการมุ่งเสริมสร้างความปลอดภัยการใช้รถใช้ถนนให้เกิดแก่ประชาชนอย่างยั่งยืน
ขอบคุณข้อมูลจาก bangkokbiznews.com
รวมสำนวนภาษาอังกฤษเกี่ยวกับวัน HALLOWEEN ที่จะทำให้เทศกาลนี้สนุกมากขึ้น
สำนวนภาษาอังกฤษ ที่ใช้พูด ในวัน HALLOWEEN
- “Trick or treat!” (หลอกหรือเลี้ยง!) – สำนวนที่เด็กๆ พูดเมื่อไปร้องขอขนมหรือกวางแกงที่บ้านคนอื่นในวันฮาโลวีน
- “Boo!” (บู) – เสียงที่ใช้ในการทำให้ตกใจหรือขึ้น
- “Witching hour” (ชั่วโมงของแม่มด) – เวลากลางคืนที่เชื่อว่ากิจกรรมผีสามารถเกิดขึ้นในวันฮาโลวีน.
- “Skeletons in the closet” (โครงกระดูกในตู้เสื้อผ้า) – สำนวนที่ใช้เพื่อหมายถึงความลับหรือข้อมูลที่ซ่อนเร้น.
- “Ghost town” (เมืองผี) – สำนวนที่ใช้เพื่อบรรยายสถานที่ที่ถูกละทิ้งหรือปลูกฝังและไม่มีคนอยู่.
- “Double, double, toil and trouble” (สองเทริก สองออร์ ทอยล์แอนด์ทรับเบิล) – ข้อความเริ่มต้นจากคำวิจารณ์ของแม่มดในเรื่อง “แมคเบ็ธ” ของวิลเลียม เชกส์เปียร์.
- “Bats in the belfry” (ค้างคาวในหอระฆัง) – สำนวนที่ใช้เพื่อหมายถึงคนที่มีพฤติกรรมหรือความคิดแปลกประหลาด.
- “The witching season” (ฤดูแม่มด) – สำนวนที่ใช้เพื่ออธิบายช่วงเวลาของวันฮาโลวีน.
- “Ghouls and goblins” (ผีและตุ๊กตาปีศาจ) – สำนวนที่ใช้เพื่ออธิบายสิ่งของน่านอนยับยั้งในวันฮาโลวีน.
- “Jack-o’-lantern” (แจ็คโอแลนเทิร์น) – สำนวนที่ใช้ในการอธิบายฟักทองที่เจาะหน้าและวางเทียนเทียนไฟแบบแสงสว่างในวันฮาโลวีน.
ขอบคุณข้อมูลจาก speakup.ac.th
สรุปผลบอลเมื่อคืน 5 ลีกใหญ่ยุโรป ประจำวันที่ 30 ต.ค. 69
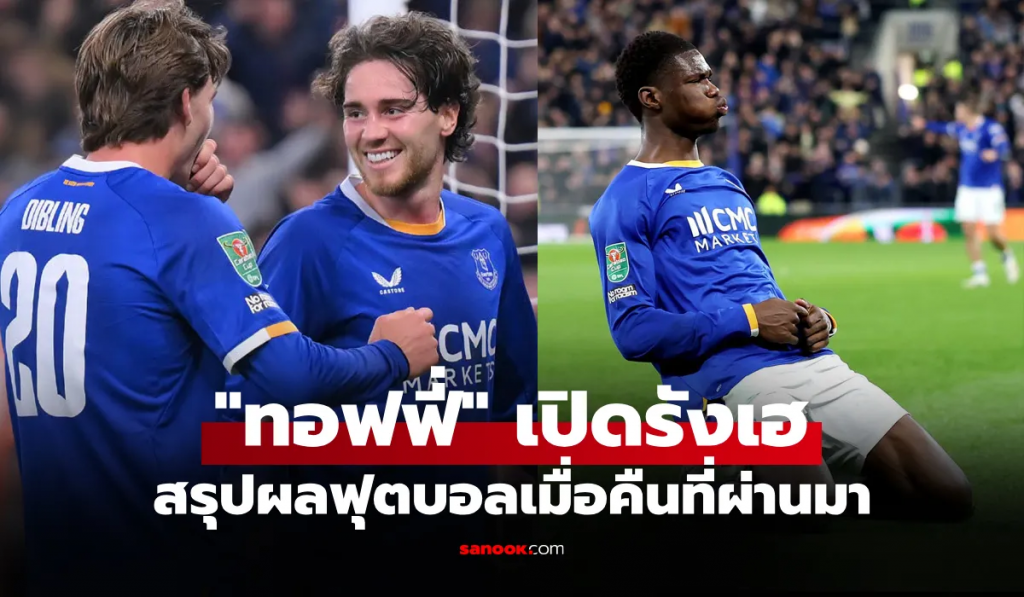
ผลการแข่งขันฟุตบอล 5 ลีกใหญ่ยุโรป ประจำวันศุกร์ที่ 30 ตุลาคม ที่ผ่านมา ผลบอล คาราบาว คัพ อังกฤษ, เดเอฟเบ โพคาล เยอรมนี และ กัลโช่ เซเรีย อา อิตาลี
ผลบอล กัลโช่ เซเรีย อา อิตาลี
- โฟรซิโนเน่ 5-1 เลชเช
- ฟิออเรนตินา 2-2 อตาลันต้า
ผลบอล คาราบาว คัพ
- เอฟเวอร์ตัน 3-1 นิวคาสเซิล
ผลบอล โกปา เดลเรย์ สเปน
- นูมานเซีย 3-3 เรอัล โอเบียโด (นูมานเซีย ชนะจุดโทษ 4-2)
- เปญา สปอร์ต 1-5 อูเอสก้า
- แอต.บาเลเรส 0-1 เอลเดนเซ
- แอต.กาลาตายุด 0-6 โอซาซูนา
- โกรูโซ 0-2 ซาโมรา
- ปาเบลนเซ 1-2 เซอูตา เอฟซี
- ซาน เซบาสเตียน 1-1 โกเรีย (โกเรีย ชนะต่อเวลา 2-1)
- เลบริยานา 2-3 เกตาเฟ
- ชิเอซา 0-3 กรานาดา
- อันเตเกรา 2-0 อากิลาส
- โควาดองกา 0-1 เรอัล บายาโดลิด
- ลาเรโด 2-4 เบอร์กอส
- เวเรีย 0-3 อันดอร์รา
- กอนเกนเซ 0-3 กาสเตลอน
- กิจูเอโล 1-3 กิฆอน
- เรอัล อาบิยา 0-0 อูนิโอน ซาลามันก้า (เรอัล อาบิยา ชนะต่อเวลา 1-0)
- ยิมนาสติกา 1-1 อูเรนเซ (ยิมนาสติกา ชนะต่อเวลา 3-1)
- เออี ปราต 1-6 แอธ.บิลเบา
- ออเรียนเซ 0-3 ลา กอรุนญา
- ริบาเดเซย่า 0-2 ราซิง ซานตานแดร์
- ออร์เตเลซา 0-3 เซบียา
- เซเรซ 1-3 กาดิซ
ขอบคุณข้อมูลจาก sanook.com
ไขมันในเลือดสูงโดยไม่มีอาการ ควรตรวจสุขภาพอะไรบ้าง? เช็ก 6 รายการที่ไม่ควรมองข้าม
ไขมันในเลือดสูงเป็นภาวะที่หลายคนไม่รู้ตัว เพราะแม้ระดับไขมันจะสูงกว่าที่เหมาะสม ก็อาจไม่มีอาการผิดปกติให้สังเกตเห็นในชีวิตประจำวัน การรอให้มีอาการก่อนแล้วจึงไปตรวจสุขภาพจึงอาจทำให้พลาดโอกาสประเมินความเสี่ยงตั้งแต่เนิ่น ๆ สิ่งที่น่ากังวลคือ ไขมันบางชนิด โดยเฉพาะ LDL หรือคอเลสเตอรอลชนิดที่เรียกกันว่าไขมันไม่ดี อาจสะสมเป็นคราบไขมันตามผนังหลอดเลือดเมื่อเวลาผ่านไป และเพิ่มความเสี่ยงต่อโรคหัวใจและหลอดเลือดสมองได้ การตรวจสุขภาพจึงควรพิจารณาทั้งระดับไขมันและปัจจัยเสี่ยงอื่นร่วมกัน ไม่ใช่ดูเฉพาะตัวเลขคอเลสเตอรอลเพียงอย่างเดียว
1. ตรวจไขมันในเลือดให้ครบ 4 ค่า
การตรวจพื้นฐานที่สำคัญที่สุดคือการตรวจไขมันในเลือด หรือ Lipid Profile ซึ่งช่วยให้เห็นภาพรวมของไขมันแต่ละชนิด โดยทั่วไปประกอบด้วย 4 ค่า ได้แก่
- Total Cholesterol: คอเลสเตอรอลรวมในเลือด
- LDL Cholesterol: คอเลสเตอรอลชนิดที่มีส่วนเกี่ยวข้องกับการสะสมของคราบไขมันในหลอดเลือด
- HDL Cholesterol: คอเลสเตอรอลชนิดที่ช่วยนำคอเลสเตอรอลกลับไปกำจัดที่ตับ
- Triglycerides: ไตรกลีเซอไรด์ ซึ่งเป็นไขมันอีกชนิดหนึ่งในเลือด
การตรวจเพียงคอเลสเตอรอลรวมอาจไม่เพียงพอ เพราะไม่แสดงรายละเอียดของไขมันแต่ละชนิดอย่างครบถ้วน แพทย์จะพิจารณาผลตรวจร่วมกับอายุ โรคประจำตัว ประวัติครอบครัว การสูบบุหรี่ และปัจจัยเสี่ยงอื่น เพื่อประเมินความเสี่ยงและกำหนดเป้าหมายการดูแลที่เหมาะสมกับแต่ละคน ต้องงดอาหารก่อนตรวจหรือไม่? การตรวจไขมันบางกรณีสามารถใช้ตัวอย่างเลือดที่ไม่ต้องอดอาหารได้ แต่หากมีไตรกลีเซอไรด์สูงมาก มีประวัติไขมันผิดปกติบางชนิด หรือแพทย์ต้องการผลตรวจแบบอดอาหาร อาจต้องงดอาหารตามระยะเวลาที่กำหนด ควรสอบถามสถานพยาบาลก่อนตรวจ และไม่ควรงดน้ำหรือหยุดยาประจำเองโดยไม่ได้รับคำแนะนำ
2. ตรวจระดับน้ำตาลในเลือด
ระดับน้ำตาลในเลือดเป็นอีกข้อมูลที่ควรพิจารณา เพราะภาวะเบาหวานและความผิดปกติของน้ำตาลสัมพันธ์กับความเสี่ยงต่อโรคหัวใจและหลอดเลือด โดยเฉพาะผู้ที่มีไขมันในเลือดสูงร่วมกับน้ำหนักเกิน ความดันโลหิตสูง หรือมีประวัติครอบครัวเป็นเบาหวาน การตรวจที่ใช้ได้ ได้แก่
- Fasting Blood Glucose: ตรวจระดับน้ำตาลหลังอดอาหารตามเวลาที่กำหนด
- HbA1c: ตรวจค่าเฉลี่ยระดับน้ำตาลในเลือดในช่วงประมาณ 2–3 เดือนที่ผ่านมา
ไม่จำเป็นต้องตรวจทุกรายการในทุกคน แพทย์จะเลือกตามอายุ ปัจจัยเสี่ยง และผลตรวจเดิม หากพบความผิดปกติ ควรได้รับการประเมินเพิ่มเติม ไม่ควรใช้ผลตรวจเพียงครั้งเดียววินิจฉัยด้วยตัวเอง
3. วัดความดันโลหิต
ความดันโลหิตสูงมักไม่ทำให้เกิดอาการชัดเจนในระยะแรกเช่นเดียวกับไขมันในเลือดสูง การวัดความดันจึงเป็นส่วนสำคัญของการประเมินความเสี่ยงโรคหัวใจและหลอดเลือด หากมีไขมันในเลือดสูงร่วมกับความดันโลหิตสูง ความเสี่ยงต่อโรคหัวใจและหลอดเลือดอาจเพิ่มขึ้นมากกว่าการมีปัจจัยเสี่ยงเพียงอย่างเดียว ผู้ที่ตรวจพบความดันสูงควรได้รับการวัดซ้ำหรือประเมินด้วยการวัดที่บ้านตามคำแนะนำของบุคลากรทางการแพทย์ เพื่อยืนยันผลและวางแผนดูแลต่อไป
4. ตรวจการทำงานของไตตามความเหมาะสม
ไตมีบทบาทสำคัญในการรักษาสมดุลของร่างกาย และโรคไตเรื้อรังสัมพันธ์กับความเสี่ยงโรคหัวใจและหลอดเลือดที่เพิ่มขึ้น ผู้ที่มีเบาหวาน ความดันโลหิตสูง หรือมีปัจจัยเสี่ยงหลายอย่างจึงอาจจำเป็นต้องตรวจการทำงานของไตเพิ่มเติม การตรวจที่แพทย์อาจพิจารณา ได้แก่
- Serum Creatinine และ eGFR: ใช้ประเมินการทำงานของไต
- Urine Albumin-to-Creatinine Ratio (UACR): ตรวจหาอัลบูมินในปัสสาวะ ซึ่งอาจเป็นสัญญาณเริ่มต้นของความเสียหายของไต
การตรวจเหล่านี้ไม่จำเป็นต้องทำกับทุกคนที่มีไขมันในเลือดสูงโดยอัตโนมัติ แต่มีประโยชน์เมื่อประเมินแล้วพบว่ามีข้อบ่งชี้ โดยเฉพาะผู้ที่มีโรคประจำตัวหรือความเสี่ยงต่อโรคไต
5. ประเมินน้ำหนัก รอบเอว และพฤติกรรมสุขภาพ
นอกจากผลเลือดแล้ว ควรประเมินน้ำหนัก รอบเอว การออกกำลังกาย รูปแบบการรับประทานอาหาร การสูบบุหรี่ และการดื่มแอลกอฮอล์ด้วย เพราะข้อมูลเหล่านี้ช่วยให้เห็นภาพความเสี่ยงต่อโรคหัวใจและหลอดเลือดได้ชัดเจนขึ้น ผู้ที่มีน้ำหนักเกินหรือมีไขมันสะสมบริเวณหน้าท้องอาจมีความเสี่ยงต่อความผิดปกติของน้ำตาล ไขมัน และความดันโลหิตมากขึ้น อย่างไรก็ตาม คนที่รูปร่างผอมก็สามารถมีไขมันในเลือดสูงได้เช่นกัน จึงไม่ควรใช้รูปร่างภายนอกเป็นเกณฑ์ตัดสินว่าจำเป็นต้องตรวจหรือไม่
6. ตรวจไขมันหรือประเมินความเสี่ยงเพิ่มเติมในบางคน
สำหรับผู้ที่มี LDL สูงมาก มีประวัติครอบครัวเป็นโรคหัวใจตั้งแต่อายุยังน้อย หรือมีความเสี่ยงต่อโรคหัวใจและหลอดเลือดสูง แพทย์อาจพิจารณาการตรวจเพิ่มเติมตามความเหมาะสม เช่น
- Lipoprotein(a) หรือ Lp(a): ไขมันที่มีองค์ประกอบทางพันธุกรรมและสัมพันธ์กับความเสี่ยงโรคหัวใจและหลอดเลือด การตรวจอาจมีประโยชน์โดยเฉพาะเมื่อมีประวัติครอบครัวหรือความเสี่ยงที่อธิบายได้ไม่ชัดเจน
- Apolipoprotein B หรือ ApoB: อาจช่วยประเมินความเสี่ยงเพิ่มเติมในผู้ที่มีไตรกลีเซอไรด์สูง เบาหวาน หรือมีความเสี่ยงคงเหลือแม้ LDL อยู่ในเป้าหมายแล้ว
- Coronary Artery Calcium (CAC) Scan: การตรวจภาพเพื่อประเมินแคลเซียมในหลอดเลือดหัวใจ อาจใช้ในผู้ป่วยบางรายเมื่อแพทย์ยังไม่แน่ใจเกี่ยวกับระดับความเสี่ยงหรือประโยชน์ของการเริ่มใช้ยาลดไขมัน
การตรวจเหล่านี้ไม่ใช่รายการที่ทุกคนต้องทำ และไม่ควรตรวจเพียงเพราะมีไขมันในเลือดสูงโดยไม่มีการประเมินก่อน แพทย์จะพิจารณาว่าผลตรวจจะช่วยเปลี่ยนแนวทางดูแลหรือการรักษาหรือไม่
คนไม่มีอาการควรตรวจสุขภาพบ่อยแค่ไหน?
ความถี่ในการตรวจไขมันในเลือดขึ้นอยู่กับอายุ ผลตรวจเดิม ประวัติครอบครัว โรคประจำตัว และการใช้ยาลดไขมัน ผู้ใหญ่ที่มีความเสี่ยงทั่วไปอาจตรวจเป็นระยะทุกหลายปี แต่ผู้ที่เคยมีผลไขมันผิดปกติ มีเบาหวาน ความดันโลหิตสูง โรคไต หรือมีความเสี่ยงต่อโรคหัวใจและหลอดเลือดสูง อาจต้องตรวจถี่กว่านั้น หากกำลังใช้ยาลดไขมัน ควรตรวจติดตามตามนัดเพื่อประเมินการตอบสนองต่อยาและปรับแผนการรักษา ไม่ควรหยุดยาเองเพียงเพราะไม่มีอาการหรือรู้สึกว่าร่างกายแข็งแรงดี
สัญญาณแบบไหนต้องรีบไปโรงพยาบาล?
ไขมันในเลือดสูงโดยทั่วไปไม่ทำให้เกิดอาการโดยตรง แต่หากเกิดภาวะแทรกซ้อน เช่น หลอดเลือดหัวใจอุดตันหรือโรคหลอดเลือดสมอง อาจมีอาการฉุกเฉินได้ หากมีอาการเจ็บหรือแน่นหน้าอก หายใจลำบากเฉียบพลัน เหงื่อออกมากผิดปกติ หรือมีอาการหน้าเบี้ยว แขนขาอ่อนแรงข้างใดข้างหนึ่ง พูดไม่ชัด หรือสับสนเฉียบพลัน ควรโทรขอความช่วยเหลือฉุกเฉินทันที ไม่ควรรอให้หายเองหรือรอนัดตรวจสุขภาพ
สรุป: ไม่มีอาการก็ไม่ควรละเลยการตรวจไขมันในเลือด
แม้จะรู้สึกแข็งแรงดี แต่ไขมันในเลือดสูงอาจเกิดขึ้นได้โดยไม่มีสัญญาณเตือน การตรวจไขมันในเลือดให้ครบ 4 ค่า ร่วมกับการวัดความดันโลหิตและประเมินระดับน้ำตาล จึงเป็นจุดเริ่มต้นสำคัญในการดูแลสุขภาพ ส่วนการตรวจไตหรือการตรวจไขมันชนิดพิเศษควรเลือกตามปัจจัยเสี่ยงและคำแนะนำของแพทย์ สิ่งสำคัญไม่ใช่การตรวจทุกอย่างให้มากที่สุด แต่คือการตรวจที่เหมาะกับแต่ละคน แล้วนำผลไปวางแผนดูแลสุขภาพอย่างต่อเนื่อง ทั้งการรับประทานอาหารที่เหมาะสม ออกกำลังกาย เลิกสูบบุหรี่ และใช้ยาตามคำแนะนำเมื่อจำเป็น
ขอบคุณข้อมูลจาก sanook.com
อย่ากินแต่ตับ! แนะ 3 ผักได้ฉายา “ราชาแห่งธาตุเหล็ก” ในอาณาจักรพืช
ไม่ต้องกินแต่ตับ! เปิด 3 ผักที่มีธาตุเหล็ก คนไทยคุ้นเคย ช่วยเสริมการสร้างเม็ดเลือดแดง
เปิด 3 ผักที่มีธาตุเหล็ก ผักโขมไทย ปวยเล้ง และใบบีตรูต พร้อมปริมาณธาตุเหล็กและวิธีกินให้ร่างกายดูดซึมได้ดีขึ้น
ผักอะไรมีธาตุเหล็กสูง? เมื่อพูดถึงอาหารที่ช่วยเพิ่มธาตุเหล็กให้ร่างกาย หลายคนมักนึกถึงตับหมู ตับไก่ หรือเนื้อแดงเป็นอันดับแรก แต่รู้หรือไม่ว่าผักบางชนิดก็มีธาตุเหล็กอยู่ไม่น้อย โดยเฉพาะผักใบเขียวที่เราสามารถนำมาประกอบอาหารได้หลากหลายเมนู
ธาตุเหล็กเป็นแร่ธาตุสำคัญที่ร่างกายต้องใช้ในการสร้างฮีโมโกลบิน (Hemoglobin) ซึ่งเป็นโปรตีนในเม็ดเลือดแดงที่ทำหน้าที่ลำเลียงออกซิเจนจากปอดไปยังเนื้อเยื่อต่าง ๆ หากร่างกายได้รับธาตุเหล็กไม่เพียงพอ อาจนำไปสู่ภาวะขาดธาตุเหล็ก และในบางกรณีอาจพัฒนาเป็นภาวะโลหิตจางจากการขาดธาตุเหล็กได้
ข้อมูลจากสถาบันสุขภาพแห่งชาติสหรัฐอเมริกา (NIH) ระบุว่า ผู้ชายอายุ 19–50 ปีต้องการธาตุเหล็กประมาณ 8 มิลลิกรัมต่อวัน ขณะที่ผู้หญิงวัยเดียวกันต้องการประมาณ 18 มิลลิกรัมต่อวัน ส่วนหญิงตั้งครรภ์มีความต้องการเพิ่มเป็นประมาณ 27 มิลลิกรัมต่อวัน
แม้ธาตุเหล็กจากพืชจะถูกดูดซึมได้น้อยกว่าธาตุเหล็กบางชนิดจากเนื้อสัตว์ แต่ผักก็ยังเป็นส่วนหนึ่งของการรับประทานอาหารเพื่อให้ได้รับแร่ธาตุอย่างเพียงพอ โดยผัก 3 ชนิดที่น่าสนใจ ได้แก่ ผักโขมไทย ผักปวยเล้ง และใบบีตรูต
1. ผักโขมไทย ผักใบเขียวที่มีธาตุเหล็กและแคลเซียม
ผักโขมไทยหรือผักโขมแดงในกลุ่มพืชสกุล Amaranthus เป็นผักที่หลายคนคุ้นเคย สามารถนำมาปรุงอาหารได้ทั้งต้มจืด ผัด หรือทำแกง โดยมีจุดเด่นคือใบอ่อนนุ่มและมีสารอาหารหลายชนิด
ข้อมูลโภชนาการจากฐานข้อมูล USDA FoodData Central ที่นำมาอ้างอิงในงานวิจัยเกี่ยวกับผักโขม ระบุว่าใบผักโขมสดในกลุ่ม Amaranth มีธาตุเหล็กประมาณ 2.32 มิลลิกรัมต่อ 100 กรัม นอกจากนี้ยังมีแคลเซียม แมกนีเซียม โพแทสเซียม และวิตามินซีด้วย
อย่างไรก็ตาม ปริมาณธาตุเหล็กอาจแตกต่างกันตามชนิดของผักโขม พันธุ์ สภาพดิน และวิธีการวิเคราะห์ จึงไม่ควรเหมารวมว่าผักโขมแดงทุกชนิดมีธาตุเหล็กสูงถึง 4–5 มิลลิกรัมต่อ 100 กรัม หรือมีปริมาณมากกว่าเนื้อสัตว์ทุกชนิด
กินผักโขมอย่างไรให้ได้ประโยชน์?
ผักโขมสามารถนำมาทำอาหารได้ง่าย โดยเฉพาะเมนูแกงจืดผักโขม ผักโขมลวก หรือผัดผักโขมกับกระเทียม ควรปรุงให้สุกพอดีและหลีกเลี่ยงการต้มเป็นเวลานานเกินความจำเป็น
หากทำเป็นแกงจืด สามารถรับประทานทั้งผักและน้ำแกงได้ เพราะสารอาหารบางชนิดอาจละลายลงในน้ำระหว่างปรุงอาหาร อย่างไรก็ตาม ไม่ควรเข้าใจว่าธาตุเหล็กทั้งหมดจะละลายออกจากผักลงสู่น้ำแกง
อีกหนึ่งวิธีที่น่าสนใจคือรับประทานผักโขมร่วมกับอาหารที่มีวิตามินซี เช่น มะเขือเทศ พริกหวาน หรือผลไม้รสเปรี้ยว เพราะวิตามินซีช่วยเพิ่มการดูดซึมธาตุเหล็กชนิดที่พบในพืชได้
2. ผักปวยเล้ง หรือผักโขมฝรั่ง มีธาตุเหล็กประมาณ 2.7 มิลลิกรัม
ผักปวยเล้ง หรือที่บางคนเรียกว่าผักโขมฝรั่ง (Spinach) มีชื่อวิทยาศาสตร์ว่า Spinacia oleracea เป็นผักใบเขียวที่นิยมใช้ในอาหารหลากหลายประเภท ทั้งผัดผัก ซุป สลัด และเมนูอาหารเพื่อสุขภาพ
ฐานข้อมูล USDA ระบุว่า ผักปวยเล้งสด 100 กรัม มีธาตุเหล็กประมาณ 2.7 มิลลิกรัม นอกจากนี้ยังมีโฟเลต วิตามินเอ วิตามินเค และสารอาหารอื่น ๆ ที่มีบทบาทในการทำงานของร่างกาย
อย่างไรก็ตาม แม้ปวยเล้งจะมีธาตุเหล็กในปริมาณที่น่าสนใจ แต่ไม่ได้หมายความว่าร่างกายจะสามารถดูดซึมธาตุเหล็กทั้งหมดได้ เพราะผักชนิดนี้มีสารประกอบตามธรรมชาติหลายชนิด รวมถึงออกซาเลต ซึ่งอาจมีผลต่อการใช้ประโยชน์จากแร่ธาตุบางชนิด
ควรกินปวยเล้งสดหรือลวกก่อน?
ผักปวยเล้งสามารถรับประทานได้ทั้งแบบสดและปรุงสุกเมื่อผ่านการล้างทำความสะอาดอย่างเหมาะสม แต่สำหรับผู้ที่ต้องการลดปริมาณออกซาเลตที่ละลายน้ำได้ การลวกหรือต้มแล้วเทน้ำทิ้งอาจช่วยลดสารดังกล่าวได้บางส่วน
อย่างไรก็ตาม การลวกไม่ได้รับประกันว่าร่างกายจะดูดซึมธาตุเหล็กจากปวยเล้งได้เพิ่มขึ้นอย่างชัดเจนเสมอไป และยังอาจทำให้วิตามินที่ละลายน้ำบางส่วนสูญเสียไปด้วย จึงควรเลือกวิธีปรุงให้เหมาะกับสุขภาพและความชอบของแต่ละคน
หากต้องการสนับสนุนการดูดซึมธาตุเหล็ก สามารถรับประทานปวยเล้งร่วมกับมะเขือเทศ พริกหวาน หรือบีบน้ำมะนาวเล็กน้อยหลังปรุงอาหาร เพื่อเพิ่มวิตามินซีในมื้อนั้น
3. ใบบีตรูต ส่วนที่หลายคนทิ้ง แต่มีธาตุเหล็กมากกว่าหัว
บีตรูต (Beetroot) เป็นพืชที่มีหัวสีแดงเข้มและได้รับความนิยมในเมนูสลัด น้ำผัก และอาหารเพื่อสุขภาพ แต่หลายคนอาจไม่ทราบว่าใบของบีตรูตก็สามารถนำมาประกอบอาหารได้เช่นกัน
ข้อมูลจากฐานข้อมูล USDA ระบุว่า ใบบีตรูตสด 100 กรัม มีธาตุเหล็กประมาณ 2.57 มิลลิกรัม ขณะที่หัวบีตรูตสดมีธาตุเหล็กประมาณ 0.8 มิลลิกรัมต่อ 100 กรัม จึงกล่าวได้ว่าในข้อมูลชุดนี้ ใบบีตรูตมีธาตุเหล็กมากกว่าส่วนหัวประมาณ 3 เท่าเมื่อเปรียบเทียบตามน้ำหนักเท่ากัน
นอกจากธาตุเหล็กแล้ว ใบบีตรูตยังมีวิตามินเอในรูปสารตั้งต้น วิตามินซี วิตามินเค โพแทสเซียม และแมกนีเซียม ซึ่งมีบทบาทสำคัญต่อการทำงานของระบบต่าง ๆ ในร่างกาย
อย่างไรก็ตาม ไม่ควรสรุปว่าการรับประทานใบบีตรูตจะช่วยรักษาโรคโลหิตจางหรือควบคุมความดันโลหิตได้โดยตรง เพราะประโยชน์ต่อสุขภาพขึ้นอยู่กับอาหารโดยรวม ปริมาณที่บริโภค และภาวะสุขภาพของแต่ละคน
วิธีนำใบบีตรูตมาประกอบอาหาร
ใบบีตรูตมีรสชาติเฉพาะตัวและอาจมีความขมเล็กน้อย สามารถนำมาผัดกระเทียม ลวก หรือใส่ในซุปผักได้ โดยควรเลือกใบที่สด ไม่มีรอยเน่าหรือผิดปกติ และล้างให้สะอาดก่อนปรุงอาหาร
หากนำมาผัด ควรใช้น้ำมันในปริมาณเหมาะสมและปรุงให้สุกพอดี เพื่อให้รับประทานได้ง่ายโดยไม่ต้องเติมเครื่องปรุงรสจัดมากเกินไป
สำหรับผู้ที่ชื่นชอบเมนูผักรวม สามารถนำใบบีตรูตมาปรุงร่วมกับมะเขือเทศหรือพริกหวาน เพื่อเพิ่มความหลากหลายของสารอาหารและวิตามินซีในมื้ออาหาร
เปรียบเทียบธาตุเหล็กในผักทั้ง 3 ชนิด
เมื่อเปรียบเทียบข้อมูลโภชนาการของผักสดตามฐานข้อมูล USDA จะพบว่าผักทั้ง 3 ชนิดมีปริมาณธาตุเหล็กใกล้เคียงกัน โดยผักปวยเล้งและใบบีตรูตมีค่ามากกว่าผักโขมไทยเล็กน้อยในข้อมูลอ้างอิงชุดนี้
| ชนิดผัก | ธาตุเหล็กต่อ 100 กรัม | จุดเด่น |
|---|---|---|
| ผักโขมไทย (Amaranth leaves) | ประมาณ 2.32 มก. | มีแคลเซียม แมกนีเซียม และวิตามินซี |
| ผักปวยเล้ง (Spinach) | ประมาณ 2.71 มก. | มีโฟเลต วิตามินเอ และวิตามินเค |
| ใบบีตรูต (Beet greens) | ประมาณ 2.57 มก. | มีโพแทสเซียม แมกนีเซียม และวิตามินเค |
หมายเหตุ: ตัวเลขเป็นค่าประมาณสำหรับผักสด 100 กรัมจากข้อมูล USDA โดยสารอาหารอาจแตกต่างกันตามพันธุ์ แหล่งปลูก และวิธีปรุงอาหาร ตัวเลขดังกล่าวไม่ใช่ปริมาณธาตุเหล็กที่ร่างกายดูดซึมได้จริงทั้งหมด
ธาตุเหล็กจากผัก ต่างจากธาตุเหล็กในตับและเนื้อสัตว์อย่างไร?
ธาตุเหล็กในอาหารแบ่งออกเป็น 2 กลุ่มหลัก ได้แก่ ธาตุเหล็กชนิดฮีม (Heme Iron) ซึ่งพบในอาหารจากสัตว์ และธาตุเหล็กชนิดไม่ใช่ฮีม (Non-heme Iron) ซึ่งพบในพืช รวมถึงอาหารจากสัตว์บางส่วนด้วย
ความแตกต่างสำคัญคือธาตุเหล็กชนิดฮีมโดยทั่วไปสามารถดูดซึมเข้าสู่ร่างกายได้ดีกว่าธาตุเหล็กชนิดไม่ใช่ฮีม ขณะที่การดูดซึมธาตุเหล็กจากพืชจะได้รับอิทธิพลจากสารอาหารที่รับประทานร่วมกัน
ดังนั้น แม้ผักบางชนิดจะมีธาตุเหล็กต่อ 100 กรัมใกล้เคียงกับอาหารจากสัตว์บางชนิด แต่ไม่ได้หมายความว่าร่างกายจะได้รับธาตุเหล็กในปริมาณที่นำไปใช้ได้เท่ากัน
สำหรับผู้ที่รับประทานอาหารหลากหลาย การได้รับธาตุเหล็กจากทั้งพืชและสัตว์สามารถช่วยสนับสนุนความต้องการของร่างกาย ส่วนผู้ที่รับประทานมังสวิรัติหรือวีแกนอาจต้องวางแผนอาหารให้รอบคอบมากขึ้น เนื่องจากธาตุเหล็กจากพืชมีอัตราการดูดซึมต่ำกว่าโดยทั่วไป
4 เคล็ดลับช่วยให้ร่างกายดูดซึมธาตุเหล็กจากผักได้ดีขึ้น
1. รับประทานคู่กับอาหารที่มีวิตามินซี
วิตามินซีช่วยเพิ่มการดูดซึมธาตุเหล็กชนิดไม่ใช่ฮีมจากพืชได้ จึงควรรับประทานผักที่มีธาตุเหล็กร่วมกับอาหารที่มีวิตามินซี เช่น ฝรั่ง ส้ม มะเขือเทศ พริกหวาน หรือบรอกโคลี
ตัวอย่างเช่น หากรับประทานผัดปวยเล้ง อาจเพิ่มมะเขือเทศเป็นส่วนประกอบ หรือรับประทานผลไม้ที่มีวิตามินซีหลังมื้ออาหาร เพื่อช่วยให้ได้รับสารอาหารที่หลากหลายมากขึ้น
2. หลีกเลี่ยงการดื่มชาและกาแฟพร้อมมื้ออาหารที่เน้นธาตุเหล็ก
ชาและกาแฟมีสารประกอบกลุ่มโพลีฟีนอลที่อาจลดการดูดซึมธาตุเหล็กชนิดไม่ใช่ฮีมเมื่อรับประทานพร้อมกัน โดยเฉพาะผู้ที่มีความเสี่ยงขาดธาตุเหล็กอยู่แล้ว
หากกำลังพยายามเพิ่มธาตุเหล็กจากอาหาร อาจเลือกดื่มชาและกาแฟห่างจากมื้ออาหารประมาณ 1–2 ชั่วโมง ทั้งนี้ ไม่ได้หมายความว่าทุกคนจำเป็นต้องงดชาและกาแฟทั้งหมด
3. ระวังการรับประทานอาหารเสริมแคลเซียมพร้อมธาตุเหล็ก
แคลเซียมในปริมาณสูงอาจรบกวนการดูดซึมธาตุเหล็กได้ในบางสถานการณ์ โดยเฉพาะเมื่อรับประทานในรูปผลิตภัณฑ์เสริมอาหารพร้อมกัน
สำหรับผู้ที่จำเป็นต้องรับประทานทั้งธาตุเหล็กและแคลเซียมเสริม ควรปรึกษาแพทย์หรือเภสัชกรเกี่ยวกับช่วงเวลาที่เหมาะสม ไม่จำเป็นต้องหลีกเลี่ยงอาหารที่มีแคลเซียมตามธรรมชาติทั้งหมด
4. รับประทานอาหารหลากหลาย ไม่พึ่งผักเพียงชนิดเดียว
แม้ผักทั้ง 3 ชนิดจะมีธาตุเหล็ก แต่การรับประทานเฉพาะผักเหล่านี้อาจไม่เพียงพอต่อความต้องการของร่างกายในบางกลุ่ม โดยเฉพาะหญิงตั้งครรภ์ ผู้ที่เสียเลือดมาก หรือผู้ที่มีภาวะขาดธาตุเหล็กอยู่แล้ว
จึงควรรับประทานอาหารให้หลากหลาย โดยอาจเพิ่มถั่วเมล็ดแห้ง ธัญพืชเสริมธาตุเหล็ก เนื้อสัตว์ไม่ติดมัน และอาหารทะเลตามความเหมาะสม เพื่อให้ได้รับทั้งธาตุเหล็ก โปรตีน และสารอาหารอื่นที่จำเป็น
มีอาการแบบไหนที่อาจบ่งบอกว่าร่างกายขาดธาตุเหล็ก?
การขาดธาตุเหล็กอาจทำให้เกิดอาการอ่อนเพลีย เหนื่อยง่าย หน้ามืด เวียนศีรษะ ผิวซีด หรือมีสมาธิลดลง โดยเฉพาะเมื่อเกิดภาวะโลหิตจางจากการขาดธาตุเหล็กแล้ว
อย่างไรก็ตาม อาการเหล่านี้สามารถเกิดจากสาเหตุอื่นได้เช่นกัน จึงไม่ควรสรุปว่าตนเองขาดธาตุเหล็กจากอาการเพียงอย่างเดียว แพทย์อาจพิจารณาตรวจความสมบูรณ์ของเม็ดเลือดและระดับเฟอร์ริตินตามความเหมาะสม
หากตรวจพบภาวะขาดธาตุเหล็ก การรักษาอาจจำเป็นต้องใช้ยาเสริมธาตุเหล็กควบคู่กับการค้นหาสาเหตุ เช่น การเสียเลือดหรือการดูดซึมผิดปกติ ไม่ควรรับประทานอาหารเสริมธาตุเหล็กขนาดสูงเองโดยไม่มีคำแนะนำจากบุคลากรทางการแพทย์
สรุป 3 ผักที่มีธาตุเหล็ก ไม่จำเป็นต้องกินแต่ตับหรือเนื้อแดง
ผักโขมไทย ผักปวยเล้ง และใบบีตรูต เป็นผัก 3 ชนิดที่มีธาตุเหล็กตามธรรมชาติ โดยข้อมูล USDA ระบุว่าผักสด 100 กรัมมีธาตุเหล็กประมาณ 2.32, 2.71 และ 2.57 มิลลิกรัมตามลำดับ นอกจากนี้ยังมีวิตามินและแร่ธาตุอื่นที่เป็นประโยชน์ต่อสุขภาพ
อย่างไรก็ตาม ธาตุเหล็กจากพืชเป็นชนิดที่ร่างกายดูดซึมได้ต่ำกว่าธาตุเหล็กฮีมจากเนื้อสัตว์โดยทั่วไป จึงควรรับประทานร่วมกับอาหารที่มีวิตามินซี และเลือกอาหารให้หลากหลายเพื่อให้ได้รับธาตุเหล็กอย่างเพียงพอ
สำหรับผู้ที่มีภาวะโลหิตจางหรือสงสัยว่าขาดธาตุเหล็ก การเพิ่มผักในมื้ออาหารเป็นเพียงส่วนหนึ่งของการดูแลโภชนาการ ไม่สามารถใช้แทนการตรวจวินิจฉัยหรือการรักษาจากแพทย์ได้ เพราะการรักษาที่เหมาะสมต้องพิจารณาจากสาเหตุและความรุนแรงของภาวะขาดธาตุเหล็กเป็นสำคัญ
ขอบคุณข้อมูลจาก sanook.com
ราคาทองตามประกาศของสมาคมค้าทองคำ ประจำวันที่ 30/10/2569
| ชนิดทอง | ราคารับซื้อ กรัมละ | ราคารับซื้อ บาทละ | ราคาขาย บาทละ |
|---|---|---|---|
| ทองคำแท่ง 96.5% | n/a | 63,600.00 | 63,800.00 |
| ทองรูปพรรณ 96.5% | 4,111.00 | 62,322.76 | 64,600.00 |
| ทองรูปพรรณ 90% | 3,699.90 | 56,090.48 | n/a |
| ทองรูปพรรณ 80% | 3,288.80 | 49,858.21 | n/a |
| ทองรูปพรรณ 50% | 1,849.95 | 28,045.24 | n/a |
| ทองรูปพรรณ 40% | 1,438.85 | 21,812.97 | n/a |
| ทองรูปพรรณ 99.99% | 4,260.10 | 64,583.12 | n/a |
ราคาน้ำมันประจำวัน ราคาน้ำมันประจำวันที่ 30/10/2569
| ประเภทน้ำมัน |  ปตท. |  บางจาก |  เชลล์ |  คาลเท็กซ์ |  ไออาร์พีซี |  พีที |  ซัสโก้ |  เพียว |  พรุ่งนี้ |
|---|---|---|---|---|---|---|---|---|---|
| แก๊สโซฮอล์ 95 | 41.54 | 41.54 | 42.04 | 41.54 | 41.54 | 41.54 | 41.54 | 41.54 | 41.54 |
| แก๊สโซฮอล์ 91 | 41.17 | 41.17 | 41.67 | 41.17 | 41.17 | 41.17 | 41.17 | 41.17 | 41.17 |
| แก๊สโซฮอล์ E20 | 33.50 | 33.50 | 33.70 | 33.50 | – | 33.50 | 33.50 | 33.50 | 33.50 |
| แก๊สโซฮอล์ E85 | 31.63 | 31.63 | – | – | – | – | – | – | 31.63 |
| แก๊สโซฮอล์ 95 พรีเมี่ยม | 47.05 | 48.55 | 51.84 | – | – | – | – | – | 47.05 |
| เบนซิน 95 | 51.03 | – | – | 50.61 | – | 51.53 | 51.18 | – | 51.03 |
| ดีเซล | 42.54 | 42.54 | 42.54 | 42.54 | 42.54 | 42.54 | 42.54 | 42.54 | 42.54 |
| ดีเซล B20 | 33.50 | 33.50 | 33.50 | 33.50 | – | 33.50 | 33.50 | 33.50 | 33.50 |
| ดีเซลพรีเมี่ยม | 49.05 | 49.05 | 51.84 | 49.05 | – | – | – | – | 49.05 |
| แก๊ส NGV | 20.00 | – | – | – | – | – | – | – | 20.00 |


